
Ndryshimi për herë të shtatë i pragut të TVSH; Biznesi i vogël përsëri në valën e rritjes së kostove

Nga eksperimenti i vitit 2018, kur ulja e pragut të TVSH-së në 2 milionë lekë rriti kostot për biznesin e vogël pa frenuar informalitetin, te propozimi i ri për uljen e pragut të tatueshëm në 5 milionë lekë, ekspertët fiskalë dhe audituesit ligjorë paralajmërojnë një tjetër valë të rritjes së kostove për bizneset e vogla. Ekspertët ngrenë shqetësimin edhe për pasigurinë juridike që krijojnë për bizneset ndryshimet e propozuara me Paketën Fiskale dhe efektin e mundshëm në rritjen e çmimeve. Paketa është kundërshtuar nga 12 shoqata dhe dhoma tregtie
Dorina Azo
Propozimi i Paketës Fiskale për uljen e pragut të regjistrimit të detyrueshëm në TVSH nga 10 milionë në 5 milionë lekë riktheu debatin se kostot e biznesit të vogël për administrimin e këtij tatimi do të jenë më të larta sesa përfitimi i pritshëm për uljen e informalitetit.
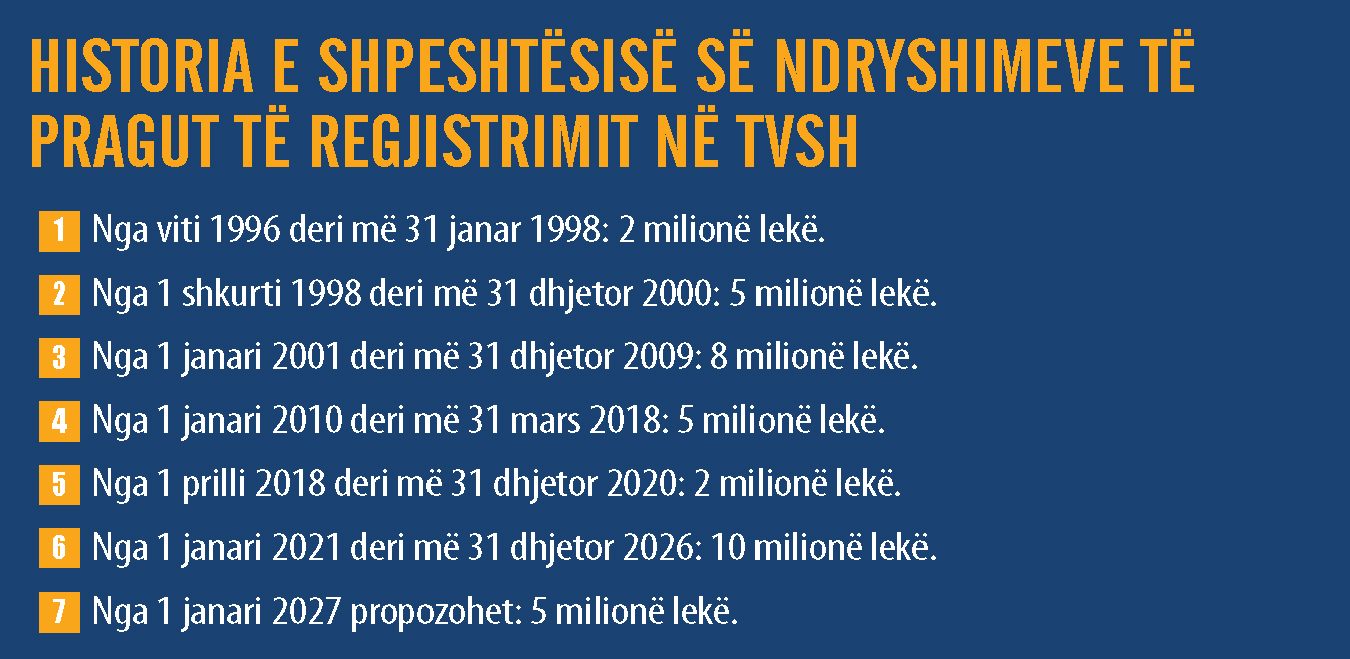
Në tri dekada ekonomi tregu, pragu i regjistrimit në TVSH ka ndryshuar shtatë herë. Nga 2 milionë lekë në vitin 1996, ai është rishikuar disa herë, për të arritur në 10 milionë lekë nga 1 janari 2021.
Ndryshimi më i diskutuar ishte ai i 2018-s, kur qeveria vendosi uljen e pragut të regjistrimit në TVSH nga 5 milionë në 2 milionë lekë xhiro vjetore.
Vendimi nxiti protesta të biznesit të vogël, i cili kundërshtoi përfshirjen në skemën e TVSH-së, duke argumentuar se kostot shtesë administrative dhe financiare ishin të papërballueshme për shumë subjekte.
Në Tiranë, veçanërisht në zonën e Medresesë, dhe në qytete të tjera, një pjesë e bizneseve mbyllën përkohësisht dyqanet dhe ulën qepenat në shenjë proteste. Ndërsa qeveria e argumentoi masën me nevojën për të luftuar evazionin fiskal dhe për të kontrolluar më mirë qarkullimin e bizneseve.
Pavarësisht “protestës së qepenave” e mbështetur edhe nga biznesi i madh, Qeveria nuk u tërhoq nga vendimmarrja. Por në këtë periudhë u pa qartë se kostot e biznesit për administrimin e TVSH-së ishin shumë më të larta sesa përfitimi për uljen e informalitetit.
Pas dy vitesh, qeveria korrektoi sërish skemën me rritjen e pragut në 10 milionë lekë, nga 1 janari i vitit 2021, në vit elektoral.
Periudha e frymëmarrjes për biznesin e vogël zgjati pesë vite. Skema e Tatimeve për këtë segment biznesi pritet të ndryshojë përsëri, duke prekur edhe profesionistët e lirë.
Me paketën e re propozohet ulje e pragut në 5 milionë lekë, ku sipas relacionit të draftit, ndryshimi mbështetet në rekomandimet e Fondit Monetar Ndërkombëtar (FMN). Sipas Ministrisë së Financave në skemën e re pritet të hyjnë 17,500 biznese.
Ekspertët kundërshtojnë uljen e pragut: Kostot mund të tejkalojnë përfitimet
Konsulenti fiskal Artur Papajani analizon për “Monitor” efektet e propozimit për uljen e pragut, duke paralajmëruar se nisma, përveç kostove shtesë, shoqërohet edhe me paqartësi në procedurat e zbatimit.
Së pari, ai vlerëson se ulja e propozuar nuk është në linjë me sugjerimet e FMN-së për një prag më të lartë dhe me praktikat e Bashkimit Europian.
“Kjo ulje e pragut është e ekzagjeruar, madje është në kundërshtim me sugjerimet e faktorëve vendas, por edhe të FMN-së, për të mbajtur një prag deri në 8 milionë lekë, si më optimalin.
Duhet vënë në dukje se shtetet anëtare të BE-së prej 2025, kanë një qasje tjetër ndaj ndërmarrjeve të vogla. Pragu maksimal ‘vjetor kombëtar’, që mund të vendoset nga shtetet anëtare dhe nën të cilin ndërmarrjet e vogla mund të përjashtojnë nga TVSH-ja furnizimet e tyre të mallrave dhe shërbimeve, është 85,000 euro ose ekuivalenti në monedhën kombëtare”.
Sipas tij, përvoja e mëparshme tregon se ndryshimet e shpeshta të pragut nuk garantojnë formalizimin e ekonomisë, por rrisin kostot si për bizneset, ashtu edhe për administratën tatimore.
“Pragu i TVSH-së është bërë një histori më vete. Për 29 vjet, ai ka ndryshuar 7 herë. Ulja e shpeshtë dhe e ndjeshme e pragut të TVSH-së, tashmë në 5 milionë lekë, do të ndikojë më pak në uljen e informalitetit, pasi bizneset do të synojnë të gjejnë shtigje të reja për t’iu shmangur detyrimeve.
Ndërkohë që do të rritet kostoja e administrimit, si për bizneset, ashtu edhe për administratën tatimore.
Gjithashtu, ekziston rreziku i një vale dytësore të rritjes së kostove të administrimit dhe të çmimeve, si pasojë e përfshirjes në çmimet e mallrave dhe të shërbimeve të kostove shtesë logjistike, infrastrukturore dhe psikologjike të bizneseve, që përfshihen në fushën e zbatimit të këtij tatimi”, thekson ai.
Edhe Shoqata e Bashkimit të Prodhuesve Shqiptarë ngre shqetësimin se ulja e pragut do të rrezikojë fragmentimin e bizneseve. Pra sipas tyre do të nxisë ndarjen artificiale të aktiviteteve për të qëndruar nën pragun e regjistrimit.
Ndërsa bizneset e vogla përballen me detyrime të reja për deklarimin dhe administrimin e TVSH-së, kostot e kontabilitetit do të rëndojnë aktivitetin e bizneseve të vogla. Bashkimi i Prodhuesve analizon se kjo masë nuk do të japë përfitim të drejtpërdrejtë për konsumatorin, për ulje të çmimeve.
A do të përfshihen në TVSH bizneset që kanë tejkaluar xhiron në 2026? Çfarë paralajmërojnë ekspertët
Përveç kostove të pritshme, mënyra e zbatimit të Paketës Fiskale 2027 ka hapur debat edhe për një çështje tjetër: a do të përfshihen automatikisht në skemën e TVSH-së bizneset që kanë realizuar mbi 5 milionë lekë xhiro gjatë vitit 2026, kur pragu ligjor në fuqi ishte 10 milionë lekë?
Çështja lidhet me mënyrën e zbatimit në kohë të pragut të ri dhe me faktin nëse do të merret në konsideratë vetëm qarkullimi i realizuar nga 1 janari 2027 e në vijim, apo edhe xhiroja e vitit paraardhës.
Konsulenti fiskal Artur Papajani vlerëson se mungesa e procedurave të qarta dhe e një dispozite kalimtare në aktin përkatës krijon hapësira për interpretime dhe pasiguri juridike te bizneset.
“Ekziston rreziku që, nga data 1 janar 2027, të regjistrohet në TVSH çdo person që ka realizuar një qarkullim mbi 5 milionë lekë gjatë vitit 2026.
Sipas ligjit të TVSH-së, personi, qarkullimi i të cilit gjatë muajve të njëpasnjëshëm tejkalon kufirin minimal të regjistrimit, është i detyruar të kërkojë regjistrimin në TVSH brenda 15 ditëve nga data e kalimit të këtij kufiri. Deri më 31.12.2026, kufiri minimal ka qenë 10 milionë lekë, ndërsa nga data 1 janar 2027, kufiri minimal është 5 milionë lekë.
Data e hyrjes në zbatim të kufirit të ri nuk përcakton edhe regjistrimin automatik të personave që e kanë tejkaluar këtë shumë gjatë vitit 2026, pasi kufiri minimal ka qenë tjetër në vitin 2026 dhe tjetër është në vitin 2027.
Nga ana tjetër, në aktin administrativ nuk rezulton të ketë një dispozitë kalimtare që të kërkojë shprehimisht regjistrimin, më 1 janar 2027, të të gjithë personave që kanë realizuar një qarkullim mbi 5 milionë lekë gjatë vitit 2026.
Mbi bazën ligjore në fuqi, regjistrimi në TVSH bëhet i detyrueshëm për bizneset që tejkalojnë qarkullimin prej 5 milionë lekësh gjatë vitit 2027. Kjo nuk është thjesht një përshtatje teknike. Është një ndryshim thelbësor i politikës fiskale, që mund të përfshijë në regjimin e TVSH-së një numër të konsiderueshëm biznesesh të vogla.
Për ta justifikuar këtë ndryshim, qeveria nuk arriti të paraqesë një analizë ekonomike të numrit të bizneseve të prekura, të të ardhurave shtesë të pritshme, të kostove të administrimit dhe të ndikimit te çmimet”, pohon z. Papajani.
Edhe audituesi ligjor Julian Saraçi ndan të njëjtin interpretim. Sipas tij, ulja e pragut të regjistrimit në TVSH nga 10 në 5 milionë lekë, me efekt nga 1 janari 2027, nuk sjell regjistrimin automatik të bizneseve që kanë realizuar xhiro mbi 5 milionë lekë gjatë vitit 2026.
Detyrimi lind vetëm kur tejkalohet pragu i ri pas hyrjes së tij në fuqi dhe kërkesa duhet të paraqitet brenda 15 ditëve nga tejkalimi.
Në mungesë të një dispozite të shprehur kalimtare që parashikon efekt prapaveprues ose regjistrim automatik mbi bazën e xhiros së vitit 2026, sipas tij, administrata tatimore nuk mund ta vendosë këtë detyrim vetëm për shkak të tejkalimit të pragut të ri gjatë një periudhe kur ai nuk ishte ende në fuqi.
Për të argumentuar qëndrimin e tij, z. Saraçi i referohet nenit 122 të ligjit nr. 92/2014, sipas të cilit, detyrimi për regjistrim lind kur qarkullimi tejkalon pragun minimal ligjor.
“Për pragun e regjistrimit në TVSH (nga 10 milionë në 5 milionë lekë) – VKM nr. 822, datë 28.10.2026, ka ndryshuar pragun minimal të regjistrimit në TVSH me efekt nga 1 janari 2027.
Ky ndryshim nuk duhet të interpretohet si detyrim për regjistrimin automatik, më 1 janar 2027, të të gjithë personave që kanë realizuar xhiro mbi 5 milionë lekë gjatë vitit 2026.
Sipas nenit 122 të ligjit nr. 92/2014, detyrimi për regjistrim lind kur qarkullimi tejkalon pragun minimal të regjistrimit dhe kërkesa për regjistrim duhet të paraqitet brenda 15 ditëve nga data e kalimit të tij.
Për rrjedhojë, deri më 31 dhjetor 2026, pragu ligjor mbetet 10 milionë lekë, ndërsa pragu i ri prej 5 milionë lekësh duhet të zbatohet për periudhën që fillon më 1 janar 2027, duke u bazuar në qarkullimin sipas rregullave ligjore në fuqi nga kjo datë”, argumenton z. Saraçi.
Për herë të parë, pragu i patatueshëm për regjistrimin e biznesit me TVSH u vendos më ’96 në 2 milionë lekë deri më 31 janar ’98. Nga 1 shkurti ‘98 deri më 31 dhjetor 2000, ai u rrit në 5 milionë lekë. Më pas, nga 1 janari 2001 deri më 31 dhjetor 2009, pragu u rrit në 8 milionë lekë.
Në vijim, nga 1 janari 2010 deri më 31 mars 2018, pragu u ul në 5 milionë lekë, ndërsa nga 1 prilli 2018 deri më 31 dhjetor 2020, u ul në 2 milionë lekë.
Nga 1 janari 2021 deri më 31 dhjetor 2026, pragu u rrit në 10 milionë lekë. Së fundi, duke filluar nga 1 janari 2027, pragu propozohet të jetë 5 milionë lekë.
Nga konsulentët, tek arkitektët, ulja e pragut të TVSH-së do të prekë edhe profesionet e lira
Efektet e uljes së pragut të TVSH-së pritet të ndihen edhe te profesionistët e lirë.
Audituesi ligjor Julian Saraçi tha për “Monitor” se ulja e pragut të regjistrimit në TVSH do të prekë direkt një numër të konsiderueshëm profesionistësh të lirë, përfshirë konsulentët, avokatët, kontabilistët, arkitektët, inxhinierët dhe ofruesit e shërbimeve të tjera profesionale.
Sipas tij, për këto kategori regjistrimi në TVSH nuk është thjesht një formalitet tatimor, por një masë që do të shoqërohet me kosto të reja operative dhe administrative. Bëhet fjalë për investime shtesë që bizneset duhet të bëjnë në sistemet softuerike të faturimit, administrimin e dokumentacionit më të detajuar të transaksioneve, mbështetje kontabël e fiskale dhe më shumë kohë të dedikuar për përmbushjen e detyrimeve tatimore, shërbimet kontabël dhe kohën shtesë që duhet t’i kushtohet për përmbushjen e detyrimit të ri.
“Këto janë kosto reale, të cilat rëndojnë në mënyrë disproporcionale mbi aktivitetet e vogla, ku vetë profesionisti është njëkohësisht ofruesi i shërbimit, administratori dhe punonjësi kryesor”.
Por përfshirja e profesioneve të lira në skemën e TVSH, sipas z. Saraçi do të krijojë dy probleme për këtë kategori biznesesh. Së pari, është pamundësia për t’ia kaluar automatikisht këtë kosto konsumatorit. Së dyti, presioni për të paguar TVSH-në brenda afateve, mund të krijojë mungesë likuiditeti.
“Një tjetër problem është supozimi se TVSH-ja mund t’i kalohet automatikisht konsumatorit nëpërmjet rritjes së çmimit. Në një treg ku konkurrenca nuk është gjithmonë efektive dhe informaliteti mbetet i pranishëm, profesionisti i formalizuar nuk e ka gjithmonë këtë mundësi.
Rritja e çmimit të shërbimit mund ta bëjë atë më pak konkurrues dhe të sjellë humbje klientësh apo kontratash. Nga ana tjetër, nëse vendos të mos e rrisë çmimin për të ruajtur pozicionin në treg, barra e TVSH-së përthithet pjesërisht ose plotësisht nga marzhi i tij.
Pra, në të dyja rastet, efekti ekonomik është negativ, ose rritet kostoja për konsumatorin, ose ulet rentabiliteti i profesionistit.
Për pasojë, TVSH-ja hyrëse e kreditueshme është shpesh e pamjaftueshme për të kompensuar TVSH-në dalëse mbi shërbimet e faturuara.
Kjo do të thotë se, ndryshe nga bizneset me volum më të lartë blerjesh dhe inputesh të tatueshme, profesionistët e lirë kanë një mundësi më të kufizuar për të neutralizuar efektin financiar të TVSH-së. Në këto kushte, ulja e pragut nuk sjell thjesht zgjerim të detyrimeve administrative, por mund të prodhojë një rritje reale të barrës ekonomike si për profesionistin, ashtu edhe për klientin e tij.
Veçanërisht shqetësues është edhe ndikimi mbi likuiditetin. Detyrimi për të paguar TVSH-në brenda afateve ligjore nuk përputhet domosdoshmërisht me momentin kur profesionisti arkëton pagesën për shërbimin e ofruar.
Në kushtet kur pagesat nga klientët, veçanërisht nga subjektet e biznesit, mund të vonohen, krijohet një hendek financiar, pasi profesionisti mund të detyrohet të paguajë detyrimin tatimor përpara se të ketë marrë realisht të ardhurat përkatëse. Kjo krijon presion shtesë mbi kapitalin qarkullues dhe mund të vështirësojë vijimësinë e aktivitetit.
Për më tepër, hyrja në regjimin e TVSH-së sjell edhe detyrime më të gjera raportimi dhe ekspozim më të madh ndaj kontrolleve e verifikimeve, duke kërkuar kapacitete administrative që jo çdo profesionist i pavarur i disponon”.
Nisur nga analiza kostos për ndërmarrjen e kësaj mase, z. Saraçi rekomandon rishikim të propozimit. Bizneset dhe profesionistët e vegjël, sipas tij, nuk kanë të njëjtën fuqi financiare, struktura administrative apo mundësi për të përballuar kostot e pajtueshmërisë si subjektet e mëdha.
“Për këtë arsye, një masë që në dukje synon zgjerimin e bazës së TVSH-së mund të prodhojë një barrë relativisht shumë më të rëndë për operatorët e vegjël, duke cenuar konkurrueshmërinë, likuiditetin dhe qëndrueshmërinë e tyre.
Ne mbështesim formalizimin dhe zbatimin e barabartë të ligjit, por objektivat duhet të shoqërohen me një vlerësim realist të kostove që u imponohen tatimpaguesve dhe raportin përfitim/kosto të administratës tatimore në uljen e këtij pragu”, thekson ai.
Ndryshimet e TVSH-së, efektet te çmimet
Ndryshimet e propozuara në normat e TVSH-së pritet të sjellin efekte të ndryshme për konsumatorët dhe bizneset. Rritja e normës standarde nga 20% në 21% mund të ushtrojë presion mbi çmimet e mallrave dhe shërbimeve, ndërsa ulja e TVSH-së për produktet bazë nuk garanton automatikisht uljen e çmimeve në treg.
Konsulenti fiskal, Artur Papajani, paralajmëron se rritja e normës standarde do të ushtrojë presion mbi çmimet e mallrave dhe shërbimeve që i nënshtrohen kësaj norme, duke rritur kostot për konsumatorët.
Nga ana tjetër, ulja e TVSH-së për produktet bazë nuk garanton automatikisht uljen e çmimeve në treg.
Sipas tij, sjellja e bizneseve nuk përcaktohet vetëm nga ndryshimi i taksës, por edhe nga kushtet e tregut, konkurrenca dhe marzhet e fitimit.
“Ndryshimet për normën e TVSH-së, mund të pasohen nga efekte sociale, por me probabilitete të ndryshme, madje edhe të kundërta, duke përfshirë si pasoja pothuajse të sigurta, ashtu edhe pasoja të pasigurta.
Konkretisht, rritja e normës standarde nga 20% në 21%, me siguri të plotë, do të pasohet nga rritja e çmimeve për mijëra artikuj dhe për të gjitha llojet e shërbimeve. Kjo do të sjellë kosto të sigurt për konsumatorët.
Nga ana tjetër, norma e reduktuar për 54 artikuj bazë ushqimorë nuk do të pasohet automatikisht nga ulja e çmimeve. Sjellja e biznesit nuk pritet të ndjekë domosdoshmërisht drejtimin e ndryshimit të taksës, si për shkak të faktorëve psikologjikë, ashtu edhe atyre ekonomikë.
Ekziston mundësia që, në një fazë të parë, bizneset të synojnë më tepër rritjen e marzhit të fitimit sesa një reflektim të drejtë të ndryshimit fiskal në çmime”, thotë ndër të tjera z. Papajani.
Edhe Bashkimi i Prodhuesve Shqiptarë paralajmëron se rritja e TVSH-së standarde do të sjellë rritje të çmimeve.
“Nëse TVSH-ja shtesë u kalohet konsumatorëve, produktet dhe shërbimet mund të shtrenjtohen. Nëse bizneset nuk arrijnë të rrisin çmimet, mund të përballen me tkurrje të fitimit.
Rritja e çmimeve mund të frenojë konsumin dhe të ulë kërkesën për mallra e shërbime. Bizneset formale mund të përballen me kosto më të larta dhe konkurrencë të pandershme nga sektori informal”, analizon Bashkimi i Prodhuesve Shqiptarë.
Nga ana tjetër, sipas tyre, Ulja e TVSH-së në 6% për 54 produkte ushqimore mund të sjellë çmime më të favorshme për konsumatorët dhe të rrisë konkurrueshmërinë e produkteve vendase.
Megjithatë, sipas shqetësimeve të prodhuesve, diferenca mes TVSH-së së blerjeve dhe të shitjeve mund të krijojë teprica kreditore, të rëndojë likuiditetin dhe të rrisë kostot e financimit, veçanërisht në rast vonesash në rimbursim.
Prodhimi vendas, alternativë ndaj rritjes së barrës fiskale
Përtej ndryshimeve të normave tatimore, prodhuesit ngrenë nevojën për politika që ulin kostot e prodhimit dhe rrisin konkurrueshmërinë e ekonomisë vendase.
Nënkryetari i Shoqatës së Mikrobirrarive Shqiptare, njëkohësisht edhe prodhues i birrës vendase artizanale “Pan’s”, Sokol Nasi, sjell në vëmendje e lartë deficitin tregtar, në kategorinë e ushqimeve, pijeve dhe duhanit, ku sipas tij dikton nevojën për masa në ndihmë të prodhimit.
“Në vitin 2025, Shqipëria importoi rreth 162 miliardë lekë produkte të kësaj kategorie, ndërsa eksportoi rreth 56 miliardë lekë, me një deficit mbi 106 miliardë lekë.
Nisur nga niveli i lartë i deficitit tregtar, lind nevoja për mbështetjen e prodhimit vendas. Por prodhimi vendas nuk duhet të mbështetet vetëm te subvencionet, por edhe tek investimet që rrisin produktivitetin dhe ulin kostot.
Në bujqësi, nevojiten investime në ujitje, mekanizim, qendra grumbullimi dhe magazinim frigoriferik, si dhe krijimin e marrëdhënieve të qëndrueshme mes fermerëve, përpunuesve dhe tregtarëve. Në industri, vëmendja duhet të përqendrohet te teknologjia dhe automatizimi”, thotë ai.
Sipas tij, një ekonomi me prodhim të lartë do të krijojë vende pune, paga më të mira, më shumë eksporte dhe të ardhura më të qëndrueshme për buxhetin, pa u mbështetur vazhdimisht vetëm te rritja apo ulja e normave tatimore.
“Në afat të shkurtër, këto masa kërkojnë investime publike dhe nuk garantojnë ulje të menjëhershme të çmimeve.
Por ulja e humbjeve në prodhim e transport dhe përmirësimi i logjistikës mund të ndihmojnë stabilizimin e furnizimit dhe të kostove. Në afat të gjatë, produktiviteti më i lartë mund të krijojë mundësi për paga më të mira, më shumë eksporte dhe zgjerim të bazës tatimore pa qenë e nevojshme të mbështetet çdo rritje e të ardhurave publike te rritja e normave të taksave.
Natyrisht, prodhimi vendas nuk duhet të mbështetet me çdo kusht vetëm nëpërmjet subvencioneve.
Nëse një produkt prodhohet më shtrenjtë sesa importohet, subvencionimi i përhershëm mund të rrisë barrën mbi buxhetin pa përmirësuar mirëqenien. Mbështetja duhet të lidhet me produktivitetin, konkurrencën dhe rezultate të matshme”, thotë ai.
Tatimi mbi dividendin në 15%, shqetësime për fuqi prapavepruese dhe për investitorët
Një tjetër masë që ka hapur debat është rritja e tatimit mbi dividendin në 15%, nga niveli aktual prej 8%. Konsulenti fiskal Artur Papajani vlerëson se rritja e propozuar cenon parashikueshmërinë fiskale dhe mund të ndikojë në vendimmarrjen e investitorëve që kanë planifikuar aktivitetin e tyre duke marrë në konsideratë normën ekzistuese të tatimit.
Shqetësimi lidhet veçanërisht me trajtimin e fitimeve të krijuara në periudha të mëparshme, por që do të shpërndahen pas hyrjes në fuqi të normës së re. Z. Papajani argumenton se ndryshimi duhet të shoqërohet me dispozita të qarta kalimtare, për të shmangur pasigurinë juridike për ortakët dhe aksionerët.
“Për sa i takon normës së tatimit mbi dividendin, kjo është një tjetër histori. Tatimi pothuajse dyfishohet. Me këtë rritje të tatimit nuk cenohet vetëm siguria juridike, por shkelet edhe Kushtetuta e Republikës së Shqipërisë, sipas së cilës tatimet dhe taksat vendosen me ligj dhe ligji nuk ka fuqi prapavepruese.
Sipas asaj që dëgjojmë (me të dëgjuar po kalon kjo paketë) nga data 1 janar 2027, çdo shpërndarje dividendi, pavarësisht periudhës tatimore gjatë së cilës është maturuar fitimi, do të tatohet me normën 15%. Çdo shumë e lirë monetare e shoqërive, që destinohet për shpërndarje si dividend, do të goditet nga një tatim pothuajse i dyfishuar.
A është marrë në konsideratë fakti që një investitor, ortak apo aksioner, kur siguron një pjesëmarrje në një shoqëri, ka llogaritur më parë një efekt ekonomik? Dhe ky efekt është llogaritur duke marrë në konsideratë një normë tatimore prej 8%. Ku mbetet personaliteti financiar i pjesëmarrësve në investim?
Kur individi, në fillim të vitit 2026, bën llogaritë se sa para do të investojë në një biznes, duke marrë në konsideratë se tatimi mbi dividendin është 8%, nuk mund të dalë dikush një vit më pas e t’i thotë: “Jo, kjo ishte lojë! Tani do të më paguash 15% tatim!”
Ky është një veprim krejtësisht në shpërfillje të parashikueshmërisë dhe, në thelb dekurajues e me fuqi prapavepruese”, thotë ai.
Nga ana tjetër, audituesi ligjor Julian Saraçi thekson se rritja e normës së tatimit mbi dividendin kërkon përcaktim të qartë të zbatimit në kohë, veçanërisht për fitimet e realizuara deri më 31 dhjetor 2026 dhe fitimet e akumuluara të viteve të mëparshme.
Gjatë diskutimeve në Komision, ministri i Financave u shpreh se synimi është që për këto fitime, edhe nëse shpërndahen pas datës 1 janar 2027, të vijojë të zbatohet norma e tatimit 8%, ndërsa norma e re 15% të zbatohet për fitimet e realizuara nga viti 2027 e në vijim.
Megjithatë, ky vullnet i shprehur nga ministri, sipas z. Saraçi, duhet të reflektohet shprehimisht në tekstin e ligjit, nëpërmjet një dispozite kalimtare.
“Në mungesë të një dispozite të tillë, detyrimi tatimor lind në momentin e vendimmarrjes për shpërndarjen e dividendit dhe, për rrjedhojë, për vendimet e marra nga 1 janari 2027 do të zbatohej norma e re 15%, pavarësisht vitit në të cilin është gjeneruar fitimi.
Pasi, duhet të bëhet dallimi ndërmjet momentit të gjenerimit të fitimit nga shoqëria si personalitet juridik (tatuar si fitim dhe mbartur në bilanc) dhe momentit të lindjes së detyrimit tatimor për individin ortak, i cili lidhet me vendimin për shpërndarjen e dividendit e rolit të Shoqërisë si agjent i mbajtjes së tatimit në burim sipas ligjit 29/2023”, sqaron ai.
Ekspertët kërkojnë më shumë konsultim dhe parashikueshmëri
Përtej ndryshimeve konkrete në normat tatimore, një nga kritikat kryesore të ekspertëve lidhet me mungesën e konsultimit dhe vlerësimit të ndikimit ekonomik të masave.
Z. Papajani e cilëson Paketën Fiskale 2027 një proces pa parashikueshmëri të mjaftueshme dhe me mungesë konsultimi me grupet e interesit. Sipas tij, biznesi ka nevojë për një kuadër të qëndrueshëm fiskal, i cili të mos ndryshojë vazhdimisht dhe të mos krijojë pasiguri për investimet.
“Përveç faktit që Paketa Fiskale e këtij viti kaloi pa asnjë konsultim, u shpërfillën edhe kërkesat dhe sugjerimet e bizneseve për lehtësimin e procedurave dhe kryerjen e rregullimeve të nevojshme për të shmangur barrierat artificiale.
Rasti më atipik është ai i ndëshkimit nëpërmjet një udhëzimi të ministrit të Financave, të bizneseve që operojnë në fushën e ndërtimit.
Biznesi, në kushtet kur ka deklaruar dhe paguar me korrektësi tatimet, nëse nuk ka poseduar një leje të rregullt ndërtimi, përveç sanksioneve të parashikuara nga legjislacioni përkatës i fushës, ndëshkohet ashpër edhe nëpërmjet vlerësimit tatimor, në zbatim të ligjit të TVSH-së.
Së pari, kjo mënyrë zbatimi bie ndesh me parimin “Ne bis in idem”, një parim juridik latin, në themel të jurisprudencës europiane, sipas të cilit: “Askush nuk mund të gjykohet ose të ndëshkohet dy herë për të njëjtën vepër.”
Së dyti, kjo mënyrë zbatimi, megjithëse cenon parimin e neutralitetit të TVSH-së, vazhdon ende të jetë në fuqi, përpos edhe mungesës së mbështetjes në legjislacionin përkatës të fushës.
Të tjera kërkesa të bizneseve u shpërfillën në tërësi pa gjetur vend në paketë”.
Në të njëjtën linjë, z. Saraçi thekson se formalizimi dhe zbatimi i barabartë i ligjit janë objektiva të rëndësishëm, por ato duhet të shoqërohen me një vlerësim realist të kostove që u imponohen operatorëve të vegjël.
Për konsulentin fiskal Artur Papajani këtë vit qeveria nuk ka propozuar një paketë të mirëfilltë fiskale, por më tepër një kurth fiskal. “Gjithçka ka ndodhur pa parashikueshmëri, pa vlerësim dhe pa konsultim. Ndoshta edhe brenda institucioneve ka pasur surpriza”, pohon ai.
Mungesa e konsultimit të qeverisë me komunitetin e biznesit dhe befasia e ndryshimeve, u reflektua edhe në reagimin e dhomave të tregtisë dhe shoqatave të biznesit, rreth 12 shoqata dhe dhoma tregtie kundërshtuan menjëherë ndryshimet e propozuara.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.