KLSH fundos Bashkinë e Janës së Durrësit: Tenderë të dyshimtë, borxhe dhe leje ndërtimi me shkelje
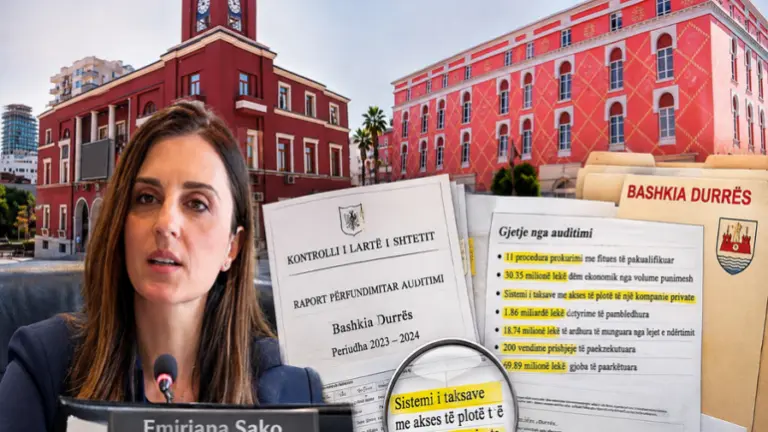
Një sërë problematikash në administrimin e fondeve publike, tenderëve, taksave vendore dhe lejeve të ndërtimit janë evidentuar në Bashkinë e Durrësit, gjatë periudhës kur institucioni drejtohej nga Emiriana Sako. Raporti përfundimtar i Kontrollit të Lartë të Shtetit për vitet 2023–2024 nxjerr në pah mangësi në disa prej sektorëve kryesorë të administratës vendore, duke filluar nga procedurat e prokurimit deri te kontrolli i territorit.
Auditimi, i përfunduar në tetor 2026, përfshin veprimtarinë e bashkisë nga 1 janari 2023 deri më 31 dhjetor 2024. Në përfundim, KLSH ka evidentuar 44 gjetje dhe ka lënë 45 rekomandime për institucionin. Për administrimin e aktivitetit financiar dhe zbatimin e kërkesave ligjore, audituesit kanë dhënë opinion të kualifikuar, për shkak të devijimeve materiale të konstatuara.
Tenderët publikë, 11 procedura me fitues që nuk plotësonin kriteret
Një nga kapitujt kryesorë të raportit lidhet me prokurimet publike. KLSH ka audituar 27 procedura tenderimi, me një fond limit të përgjithshëm prej 2.85 miliardë lekësh.
Nga verifikimi i dokumentacionit është konstatuar se në 11 procedura, komisionet e vlerësimit kanë kualifikuar dhe shpallur fitues operatorë ekonomikë që nuk plotësonin të gjitha kriteret e përcaktuara në dokumentet e tenderit.
Probleme janë evidentuar edhe në hartimin e kritereve të konkurrimit. Në shtatë procedura, sipas audituesve, kërkesat kualifikuese nuk ishin në përputhje të plotë me legjislacionin, ndërsa disa prej tyre rezultonin të paargumentuara ose joproporcionale me objektin e kontratave. Këto mangësi krijonin mundësi për kufizimin e konkurrencës dhe cenimin e trajtimit të barabartë të kompanive pjesëmarrëse.
Për shkeljet e konstatuara, KLSH i ka kërkuar Agjencisë së Prokurimit Publik të marrë masa administrative dhe disiplinore ndaj personave përgjegjës në njësitë e prokurimit dhe komisionet e vlerësimit të ofertave.
Punime të pakryera dhe 30.35 milionë lekë dëm ekonomik
Problemet nuk kanë përfunduar me përzgjedhjen e kompanive fituese. Në auditimin e 11 kontratave të investimeve publike, me vlerë të përgjithshme rreth 2.21 miliardë lekë me TVSH, janë konstatuar diferenca në volumet e punimeve të realizuara.
Sipas raportit, këto diferenca kanë shkaktuar një dëm ekonomik prej 30.35 milionë lekësh, pa TVSH, në buxhetin e Bashkisë Durrës. Për këtë shumë, audituesit kërkojnë marrjen e masave administrative dhe ligjore për rikuperimin e dëmit.
Një tjetër problem lidhet me përdorimin joefektiv të 14.23 milionë lekëve, si pasojë e pasaktësive në përllogaritjen e fondit limit dhe përfshirjes së TVSH-së për makineri e pajisje.
Në raport është evidentuar gjithashtu një rast kur punimet për rikonstruksionin e rrugëve në qytet, të kontraktuara në vitin 2023, kishin nisur pa u pajisur më parë me lejen e nevojshme të ndërtimit.
Sistemi i taksave nën administrimin e kompanisë private, mungesë kontrolli mbi të dhënat
Një tjetër kapitull me rëndësi në raport lidhet me mënyrën se si Bashkia Durrës administronte sistemin elektronik të taksave dhe tarifave vendore.
KLSH ka konstatuar se kompania private që ofronte shërbimin informatik kishte akses të plotë në sistem, i cili përmbante të dhëna për bizneset, familjet dhe detyrimet e tyre tatimore.
Sipas audituesve, bashkia nuk kishte hartuar një rregullore të brendshme për administrimin e këtij sistemi dhe nuk dispononte dokumentacion të plotë për menaxhimin e përdoruesve dhe të drejtave të aksesit. Mungonin gjithashtu procedurat e qarta për çaktivizimin e llogarive të punonjësve që largoheshin nga detyra ose ndryshonin pozicion.
Një tjetër mangësi ishte mungesa e një personi të autorizuar nga bashkia për administrimin e bazës së të dhënave dhe marrjen në dorëzim të kodit burimor. Për më tepër, një pjesë e shërbimeve kryheshin nga personel që nuk ishte pjesë e strukturës organizative të institucionit.
Raporti evidenton se baza e të dhënave nuk ishte regjistruar pranë autoritetit përgjegjës, ndërsa bashkia nuk kishte kryer auditime të brendshme për teknologjinë e informacionit.
Problemet shfaqeshin edhe në vetë informacionin financiar. Të dhënat e gjeneruara nga sistemi elektronik nuk përputheshin me evidencat zyrtare që përdoreshin nga Drejtoria e Taksave për planifikimin dhe raportimin e të ardhurave.
Biznese aktive në QKB, por të mbyllura në regjistrin e bashkisë
Një nga konstatimet më konkrete lidhet me mospërputhjen e statusit të subjekteve ekonomike në regjistrat e institucioneve.
Sipas KLSH-së, në sistemin e bashkisë kishte biznese që rezultonin aktive në Qendrën Kombëtare të Biznesit (QKB), por në regjistrin vendor shfaqeshin si të mbyllura, pasive ose të pezulluara, pavarësisht se kishin detyrime të papaguara.
Ky klasifikim bënte që sistemi të mos gjeneronte më njoftimet për detyrimet tatimore, duke penguar ndjekjen e tyre për arkëtim. Audituesit kanë vënë në dukje se bashkia nuk kryente rakordime të rregullta me institucionet tatimore për të verifikuar saktësinë e informacionit.
Në disa raste, mosdhënia e përgjigjes nga bashkia brenda afateve ligjore për kërkesat që lidheshin me ndryshimin e statusit në QKB mund të sillte ndryshimin automatik të tij. Pas këtij procesi, sistemi vendor ndërpriste faturimin, edhe kur subjekti kishte ende detyrime të pashlyera.
Borxhi tatimor arrin në 1.86 miliardë lekë
Pasojat e mangësive në administrimin e taksave pasqyrohen edhe në nivelin e detyrimeve të papaguara.
Në fund të vitit 2024, borxhi i bizneseve dhe familjarëve ndaj Bashkisë Durrës kishte arritur në 1.86 miliardë lekë, nga 1.72 miliardë lekë që ishte një vit më parë.
KLSH kërkon verifikimin e detyrimeve, rakordimin e të dhënave me institucionet përkatëse dhe ndjekjen e procedurave ligjore për arkëtimin e shumave të papaguara.
Probleme janë konstatuar edhe në faturimin e taksave për familjarët. Gjatë muajve qershor dhe korrik 2023, për shkak të problemeve teknike, nuk ishte faturuar asnjë abonent. Detyrimet për këta muaj ishin hedhur në sistem vetëm gjatë marsit dhe prillit 2024.
E njëjta situatë ishte përsëritur edhe vitin pasardhës, kur faturimi i taksave dhe tarifave vendore për familjarët kishte nisur vetëm në tetor 2024 dhe kishte vijuar deri në prill 2025.
Audituesit kanë konstatuar gjithashtu se bashkia nuk kishte hartuar një regjistër të plotë të taksapaguesve familjarë, duke mos identifikuar të gjitha familjet që nuk ishin abonente të Ujësjellësit dhe që duhej t’i paguanin detyrimet drejtpërdrejt në institucionin vendor.
Edhe marrëdhënia me shoqërinë Ujësjellës Kanalizime Durrës, që kryente funksionin e agjentit tatimor, kishte mangësi. Rakordimet bëheshin për shumat e transferuara në buxhetin e bashkisë, por jo për të përcaktuar në mënyrë të plotë detyrimet e familjarëve, pagesat e kryera dhe shumën e mbetur për t’u arkëtuar.
Taksa e tokës bujqësore, arkëtime shumë më të ulëta se planifikimi
Mangësi janë evidentuar edhe në administrimin e taksës së tokës bujqësore. Bashkia nuk dispononte një regjistër të plotë të taksapaguesve dhe as të dhëna të përditësuara për sipërfaqet dhe kategoritë e tokës.
Për vitet 2023 dhe 2024 ishin planifikuar nga 45 milionë lekë të ardhura në vit, por arkëtimet kishin qenë ndjeshëm më të ulëta. Në vitin 2023 u mblodhën vetëm 9 milionë lekë, ndërsa në vitin 2024 rreth 15.6 milionë lekë.
Sipas raportit, planifikimi nuk ishte mbështetur në të dhëna reale. Nga 17,299 familje të trajtuara me tokë bujqësore, në vitin 2023 kishin paguar vetëm 1,251 familje, ndërsa një vit më pas numri i familjeve paguese ishte 1,574.
Lejet e ndërtimit, 18.74 milionë lekë të ardhura të munguara
Vëmendje e veçantë në auditim i është kushtuar edhe dhënies së lejeve të ndërtimit dhe zbatimit të rregullave të zhvillimit të territorit.
Në pesë praktika të shqyrtuara, KLSH ka konstatuar se taksa e ndikimit në infrastrukturë nuk ishte llogaritur sipas sipërfaqes së objekteve dhe paketës fiskale në fuqi. Si pasojë, bashkisë i kishin munguar 18.74 milionë lekë të ardhura.
Probleme janë gjetur edhe në nëntë praktika të tjera, ku nuk ishin respektuar plotësisht kushtet e Planit të Përgjithshëm Vendor dhe të lejeve të zhvillimit. Mangësitë lidhen me distancat ndërmjet ndërtesave, lartësinë e objekteve, intensitetin e ndërtimit dhe koeficientin e shfrytëzimit të territorit.
Në pesë raste, dokumentacioni i pronësisë i paraqitur në sistemin elektronik të lejeve nuk ishte i përditësuar dhe mungonte konfirmimi përkatës nga Kadastra.
Ndërkohë, në dy praktika gjendja faktike e ndërtimeve nuk përputhej me lejet e miratuara, ndërsa në tri raste të tjera ishin konstatuar mangësi në dokumentacionin dhe verifikimet që duhej të kryheshin përpara pajisjes me certifikatën e përdorimit.
Ndërtimet pa leje, 200 raste pa vijim të procedurave të ekzekutimit
Shkelje janë evidentuar edhe në veprimtarinë e Inspektoratit të Mbrojtjes së Territorit. Sipas raportit, në 200 raste kryeinspektori nuk kishte vijuar procedurat për nxjerrjen e urdhrave të ekzekutimit për prishjen e ndërtimeve të kundërligjshme.
Në 23 procedura, ku audituesit kishin evidentuar elemente të veprës penale të ndërtimit të paligjshëm, inspektorati nuk kishte referuar indiciet pranë organeve kompetente. Raporti evidenton gjithashtu raste të ngjashme për të cilat ishin ndjekur procedura të ndryshme, duke konstatuar zbatimin e standardeve jo të njëjta.
Probleme janë gjetur edhe në administrimin e gjobave. Nga 277 vendime administrative, me vlerë të përgjithshme 79.49 milionë lekë, ishin arkëtuar vullnetarisht vetëm 9.6 milionë lekë. Pjesa tjetër, prej 69.89 milionë lekësh, rezultonte ende e pambledhur.
Në 252 raste mungonte konfirmimi se kundërvajtësit ishin njoftuar për vendimet administrative. Ndërsa në 65 raste ishin vendosur gjoba prej 500 mijë lekësh për punime pa leje, megjithëse sipas audituesve masa duhej të llogaritej në përputhje me dispozitat përkatëse të ligjit për planifikimin dhe zhvillimin e territorit.
Një tjetër mangësi lidhej me dokumentimin e shkeljeve. Në 53 procedura të shqyrtuara për vitet 2023–2024, kundërvajtjet nuk ishin shoqëruar me fotografi apo video që të vërtetonin gjendjen faktike.
Audituesit kanë evidentuar gjithashtu raste kur nuk ishin marrë vendime për pezullimin e punimeve, pavarësisht se nevojitej plotësimi i dokumentacionit ose përmirësimi i kushteve të sigurisë teknike në objekt.
Në përfundim, raporti i KLSH-së evidenton problematika në disa hallka të administrimit të Bashkisë Durrës gjatë viteve 2023–2024, nga prokurimi dhe zbatimi i investimeve publike deri te mbledhja e taksave, kontrolli i ndërtimeve dhe administrimi i territorit. Për gjetjet e konstatuara, institucioni ka kërkuar marrjen e masave për rikuperimin e dëmit ekonomik, arkëtimin e detyrimeve të prapambetura dhe identifikimin e përgjegjësive administrative për shkeljet e evidentuara.
Keni një histori? Denonco anonimisht, identiteti juaj mbrohet.
Denonco