IEKA për paketën fiskale, të analizohen ndryshimet, të shtyhet ulja e pragut të TVSH për të vegjlit

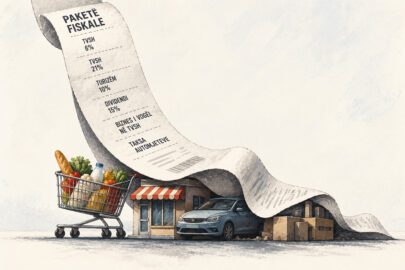
Instituti i Ekspertëve Kontabël të Autorizuar (IEKA), në përmbushje të misionit të tij profesional dhe në funksion të interesit publik, ka ndjekur me vëmendje propozimet e Paketës Fiskale 2027 dhe ndryshimet e parashikuara në legjislacionin tatimor.
IEKA, sipas një deklarate zyrtare mbështet objektivat për përmirësimin e drejtësisë fiskale, zgjerimin e bazës tatimore dhe formalizimin e ekonomisë, si dhe vlerëson pozitivisht masat që synojnë lehtësimin e barrës fiskale për kategoritë më në nevojë.
Njëkohësisht, IEKA vlerëson se disa nga ndryshimet e propozuara kërkojnë shqyrtim dhe argumentim të mëtejshëm, veçanërisht për ndikimin e tyre në konsumin e familjeve, konkurrueshmërinë e bizneseve dhe kostot e përmbushjes së detyrimeve tatimore.
Në këtë kuadër, IEKA paraqet vlerësimet dhe rekomandimet e mëposhtme, me synim që Paketa Fiskale 2027 të mbështetet në analiza të plota të ndikimit, të garantojë siguri juridike dhe parashikueshmëri për tatimpaguesit, si dhe të krijojë kushte të përshtatshme për zbatimin efektiv të saj.
1. Reduktimi i TVSH-së për produktet ushqimore bazë
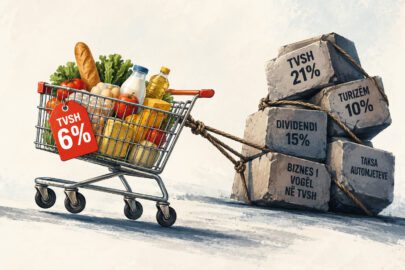
IEKA vlerëson pozitivisht uljen e propozuar të TVSH-së për produktet ushqimore bazë, me synim mbështetjen e fuqisë blerëse të familjeve, veçanërisht atyre me të ardhura të ulëta. Përfitimi real i kësaj mase do të varet edhe nga reflektimi i saj në çmimet e konsumit.
Për këtë arsye, IEKA rekomandon monitorim periodik dhe transparent të çmimeve nga institucionet përgjegjëse, si dhe udhëzime të qarta dhe të hershme për zbatimin e ndryshimit të normës. Rëndësi ka edhe administrimi në kohë i kërkesave të ligjshme për rimbursimin e TVSH-së, me afate të qarta procedurale (për shembull 30 ditë), veçanërisht për subjektet që mund të kalojnë në pozicion kreditor.
2. Rishikimi i normës standarde të TVSH-së
Lidhur me rritjen e propozuar të normës standarde të TVSH-së nga 20% në 21%, IEKA vlerëson se ndikimi duhet të shqyrtohet së bashku me lehtësimet e tjera të paketës. Veçanërisht e rëndësishme është të kuptohet efekti neto mbi kategoritë e ndryshme të familjeve dhe mbi konsumin.
IEKA rekomandon që, në kuadër të finalizimit të paketës, të paraqitet një analizë e konsoliduar e ndikimit të kombinuar të masave të TVSH-së. Njëkohësisht, IEKA sugjeron udhëzime të hershme dhe një periudhë të mjaftueshme përshtatjeje teknike për sistemet e faturimit dhe të kontabilitetit të bizneseve, në mënyrë që ndryshimi i normës të zbatohet pa vështirësi praktike dhe objektivat e paketës të arrihen sa më mirë.
3. Ulja e pragut të regjistrimit në TVSH
IEKA mbështet formalizimin dhe zgjerimin e bazës së tatimpaguesve, por thekson se kërkesat për regjistrim, mbajtje të evidencave dhe deklarim duhet të jenë proporcionale me kapacitetet e bizneseve të vogla. Ulja e pragut nga 10 milionë në 5 milionë lekë sjell nevojën për përshtatje organizative, kontabël dhe teknike për subjektet e prekura.
Në këtë kuadër, IEKA rekomandon të rishqyrtohet afati i zbatimit të pragut të ri, duke vlerësuar një periudhë tranzitore deri më 1 korrik 2027.
Kjo periudhë mund të shoqërohet me informim të strukturuar, asistencë teknike, deklarim tremujor dhe thjeshtime administrative të përshtatshme, me synim që masa të sjellë formalizim real dhe përmbushje më të mirë të detyrimeve.
4. Trajtimi fiskal i profesioneve të lira
IEKA sugjeron një analizë të posaçme të trajtimit fiskal të profesioneve të lira, duke marrë parasysh natyrën e shërbimeve, strukturën e klientëve dhe ndikimin e detyrimeve administrative mbi subjektet më të vogla.
IEKA rekomandon shqyrtimin e mundësive për trajtim më proporcional dhe lehtësime administrative, si dhe të alternativave për TVSH-në vetëm aty ku ato lejohen nga kuadri ligjor dhe janë në përputhje me procesin e përafrimit me legjislacionin e Bashkimit Evropian. IEKA vëren se kjo çështje prek edhe anëtarët e saj dhe e paraqet në interes të përdoruesve të këtyre shërbimeve dhe të formalizimit.
5. Tatimi mbi dividendin
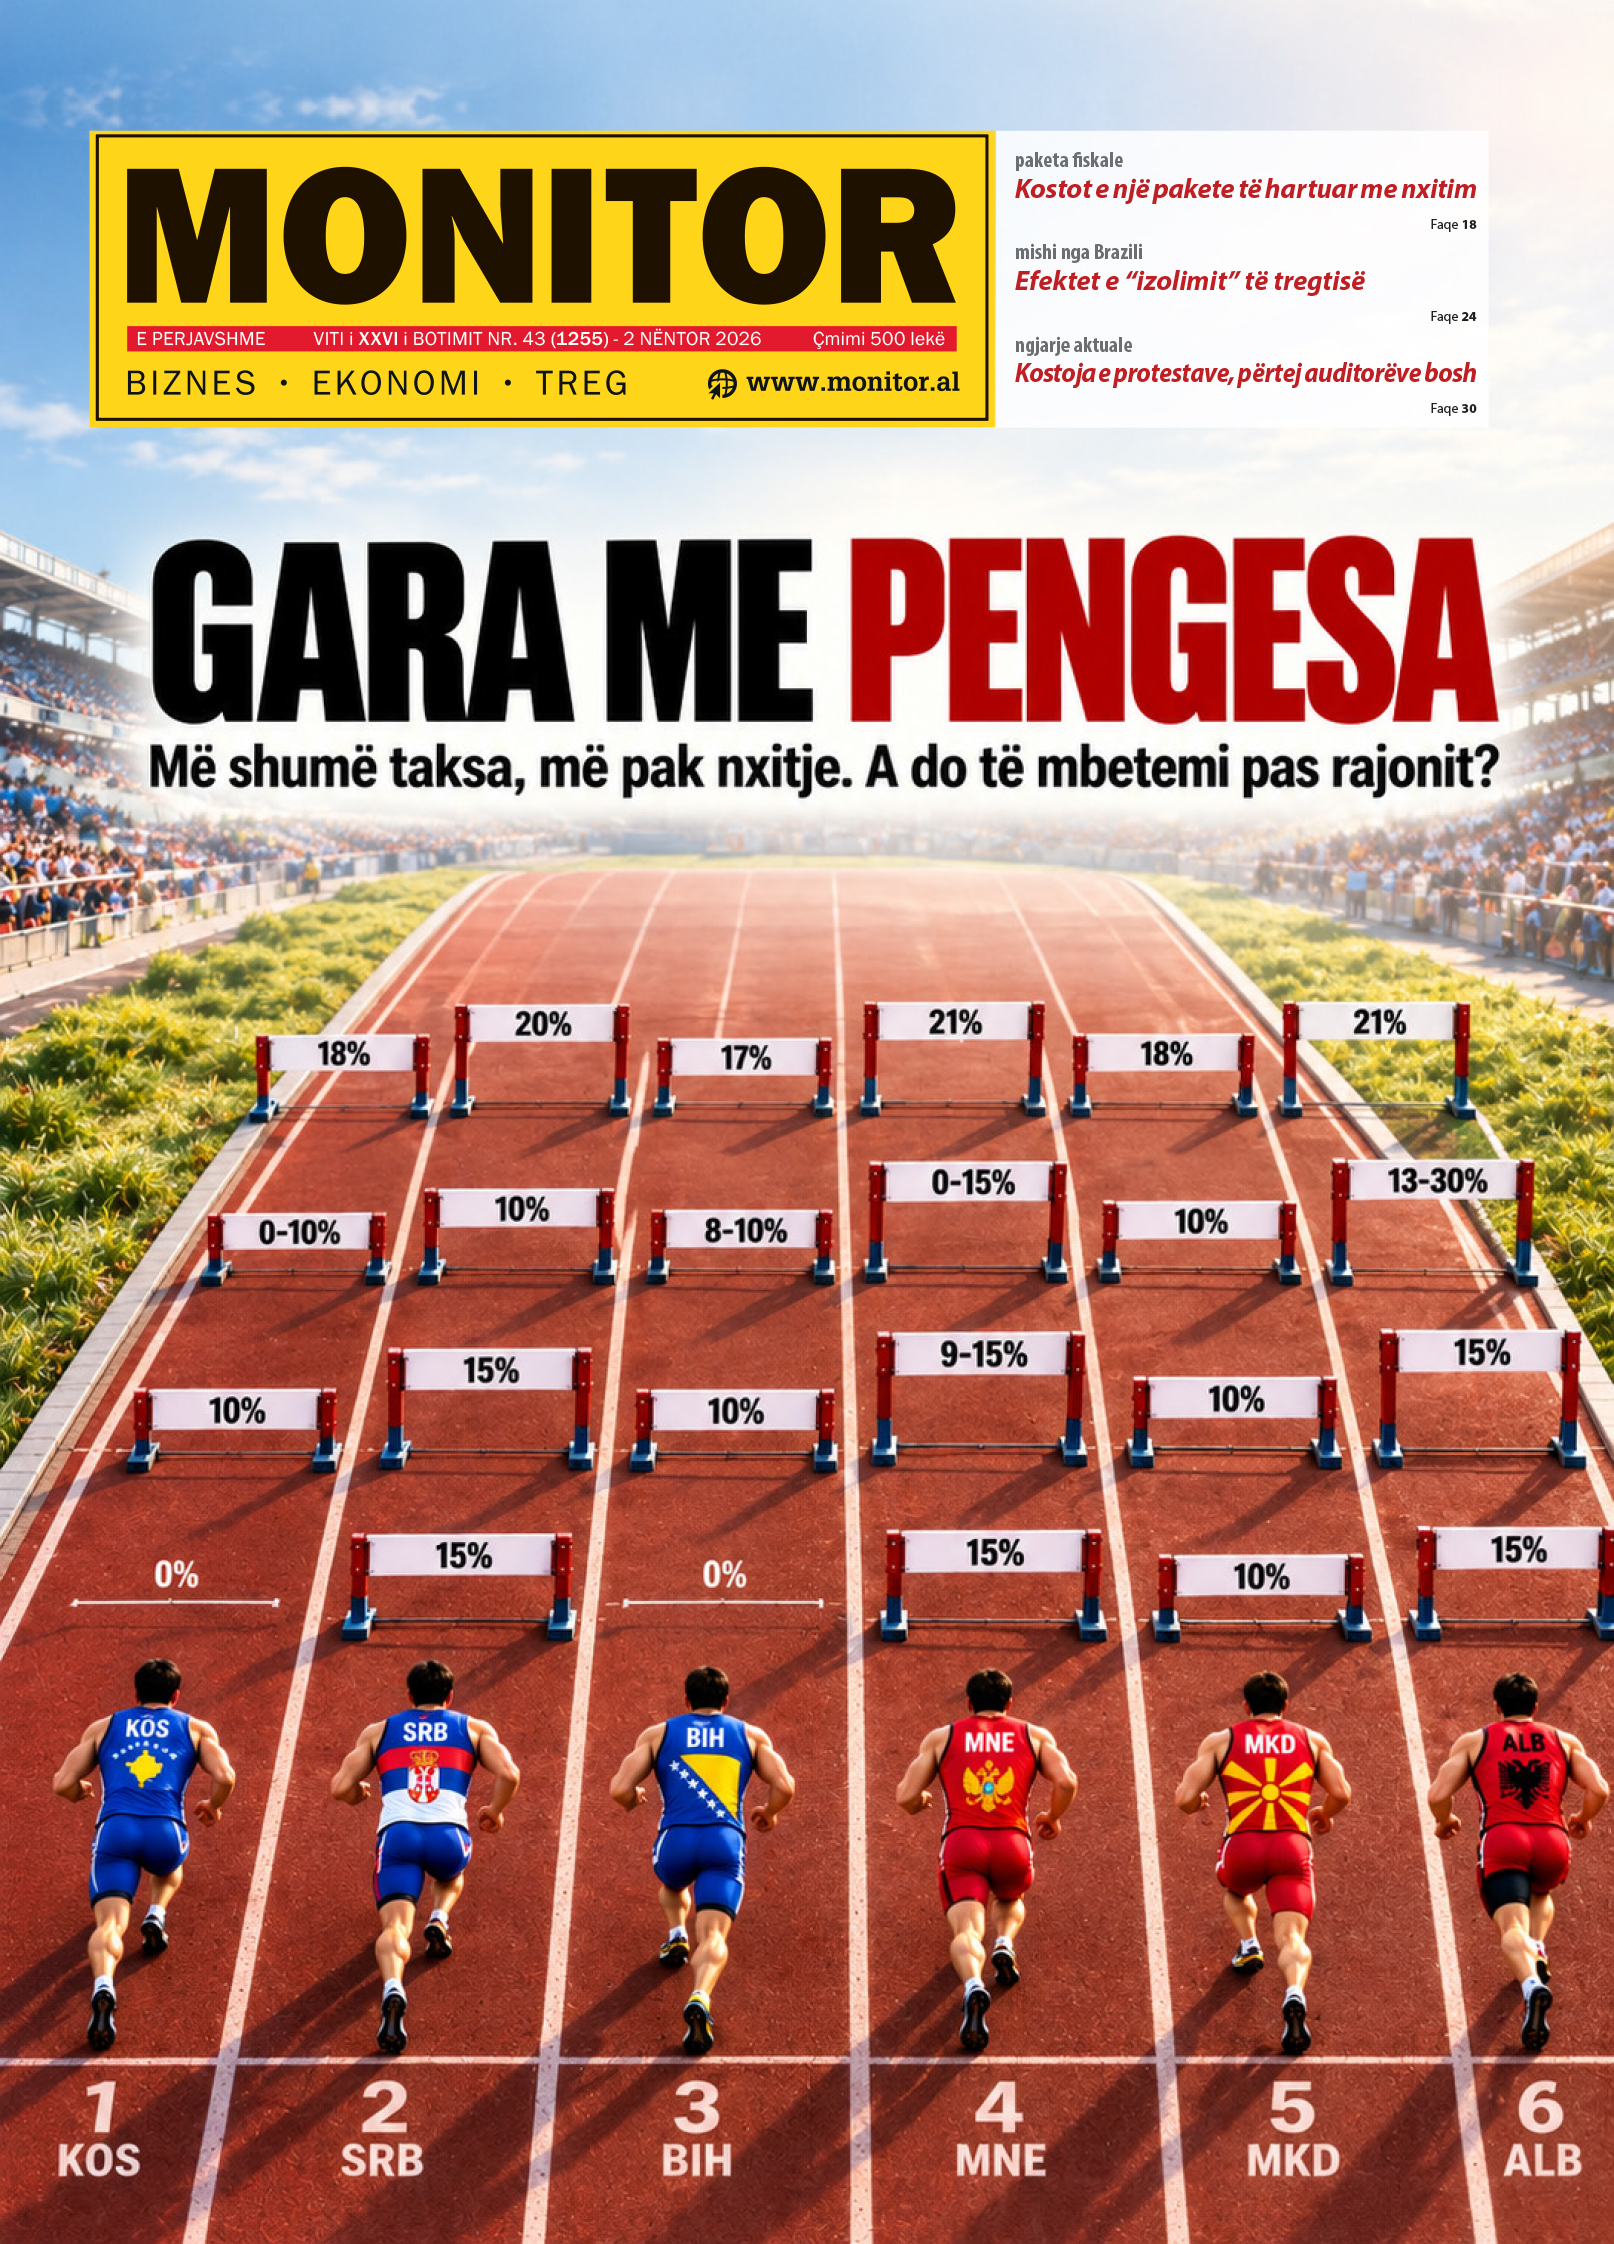
Propozimi për rritjen e normës së tatimit mbi dividendin nga 8% në 15% kërkon, sipas IEKA-s, një vlerësim të plotë të ndikimit në barrën e përgjithshme fiskale, trajtimin e të ardhurave nga kapitali dhe parashikueshmërinë e sistemit tatimor. Krahasimi me praktikat e vendeve të rajonit mund të ndihmojë në këtë vlerësim.
IEKA sugjeron që vlerësimi të përfshijë edhe alternativa të zbatimit gradual. Në çdo rast, Instituti rekomandon parashikimin e rregullave të qarta tranzitore për dividendët që burojnë nga fitimet e realizuara deri më 31 dhjetor 2026, për të garantuar siguri juridike dhe trajtim të parashikueshëm për tatimpaguesit, duke shmangur efekte të ngjashme me prapaveprimin.
6. Analiza e ndikimit dhe konsultimi profesional
IEKA konsideron se ndryshimet me ndikim të gjerë duhet të shoqërohen me analiza të publikuara të efekteve financiare, ekonomike dhe sociale. Veçanërisht i dobishëm do të ishte një vlerësim i konsoliduar i ndikimit të secilës masë dhe i efektit neto të paketës për vitin 2027 dhe periudhën afatmesme.
IEKA rekomandon që procesi i konsultimit të krijojë hapësirë të mjaftueshme për shqyrtimin e komenteve të organizatave profesionale dhe të grupeve të interesit. IEKA sugjeron gjithashtu një vlerësim të rezultateve të masave kryesore pas vitit të parë të zbatimit, për të identifikuar në kohë nevojat për përmirësime.
Duhet dialog
IEKA mbështet synimin për një sistem tatimor më të drejtë dhe më efikas, duke theksuar se qëndrueshmëria e tij lidhet jo vetëm me nivelin e normave, por edhe me qartësinë e rregullave, proporcionalitetin e detyrimeve dhe besimin e tatimpaguesve.
Në këtë frymë, IEKA kërkon që rekomandimet e mësipërme të shqyrtohen gjatë procesit të finalizimit të Paketës Fiskale 2027 dhe shpreh gatishmërinë për t’i diskutuar në nivel teknik me Ministrinë e Financave dhe institucionet përgjegjëse, përfshirë përmes një grupi pune teknik, duke vënë në dispozicion ekspertizën e anëtarëve të saj në funksion të interesit publik, përfundon njoftimi.
REAGIMET E KOMUNITETIT TE BIZNESIT PER PAKETEN:
https://monitor.al/edhe-apl-kunder-paketes-fiskale-rrit-kostot-ul-konkurrueshmerine-e-bizneseve/
Unioni Turistik kundër Paketës Fiskale 2027: Taksa më të larta, goditje konkurrueshmërisë
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.