
TVSH-ja, thika me dy presa për bujqësinë
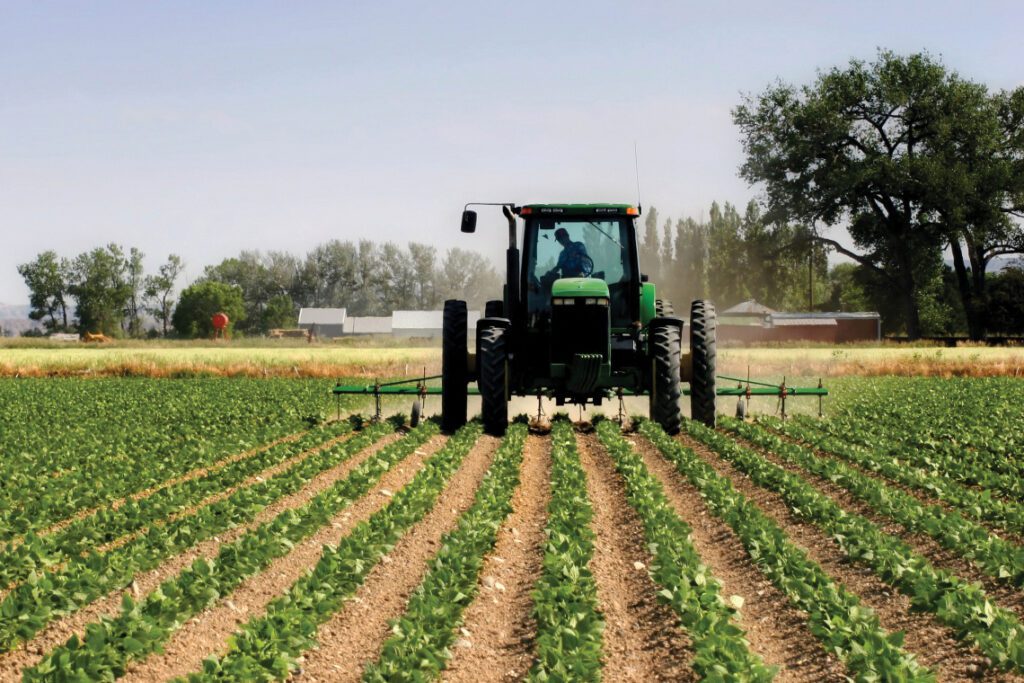

Ulja e TVSH-së nga 20% në 6% për 54 produkte të shportës ushqimore synon të lehtësojë çmimet për konsumatorët, por fermerët vendas druhen se mund të përballen me konkurrencë më të fortë nga importet. Ndërkohë, rritja e normës standarde të TVSH-së në 21% dhe ulja e pragut të regjistrimit në 5 milionë lekë qarkullim vjetor mund të shtojnë kostot për një pjesë të prodhuesve dhe tregtarëve të vegjël. Ndryshimet vijnë në një periudhë kur bujqësia është në vitin e gjashtë të rënies dhe importet ushqimore janë rritur me 42% gjatë dekadës së fundit.
Blerina Hoxha
Bujqësia shqiptare është në vitin e gjashtë të krizës, me rënie sistematike të prodhimit dhe rënie të fortë të kontributit në ekonomi, por disa masa në Paketën Fiskale 2027 duket se do ta vështirësojnë më tej konkurrencën e prodhimit vendas me atë të importit.
Teksa numri i turistëve po rritet dhe bashkë me të edhe kërkesa për ushqime, vendi po bëhet gjithnjë e më i varur nga importet, pesha e të cilave në konsumin e brendshëm po vjen në rritje.
Për shembull, ulja e TVSH-së nga 20% në 6% për produktet e shportës ushqimore synon të lehtësojë çmimet për konsumatorët dhe të nxisë më tej konsumin, duke rritur xhiron për bizneset që i tregtojnë ato, por fermerët që tregtojnë jashtë skemës së TVSH-së paralajmërojnë se masat e reja nuk ulin kostot, por shtojnë konkurrencën nga importet.
Në të njëjtën kohë, rritja e normës standarde të TVSH-së nga 20% në 21% dhe ulja e pragut të regjistrimit të detyrueshëm nga 10 në 5 milionë lekë qarkullim vjetor mund të krijojnë kosto dhe detyrime të reja për fermerët dhe tregtarët e vegjël të prodhimeve bujqësore.
Teksa këto masa mund të ndikojnë në rritjen e kostove dhe çmimeve për tregtarët e vegjël që deri tani tregtonin pa TVSH, nga ana tjetër, produktet e importit që aktualisht tatohen me 20% mund të bëhen më të lira nga ulja e TVSH-së në 6%.
Artur Xheka, prodhues dhe tregtar i fruta-perimeve, shprehet se ndryshimet nuk i ofrojnë ndonjë lehtësim të drejtpërdrejtë prodhimit vendas.
Sipas tij, situata bëhet edhe më e ndërlikuar për tregtarët e vegjël që deri tani kanë qenë jashtë regjimit të TVSH-së, por që nga viti 2027 mund të detyrohen ta aplikojnë atë edhe për produktet ushqimore, pasi një pjesë e tyre e kalojnë kufirin e ri të xhiros vjetore prej 5 milionë lekësh.
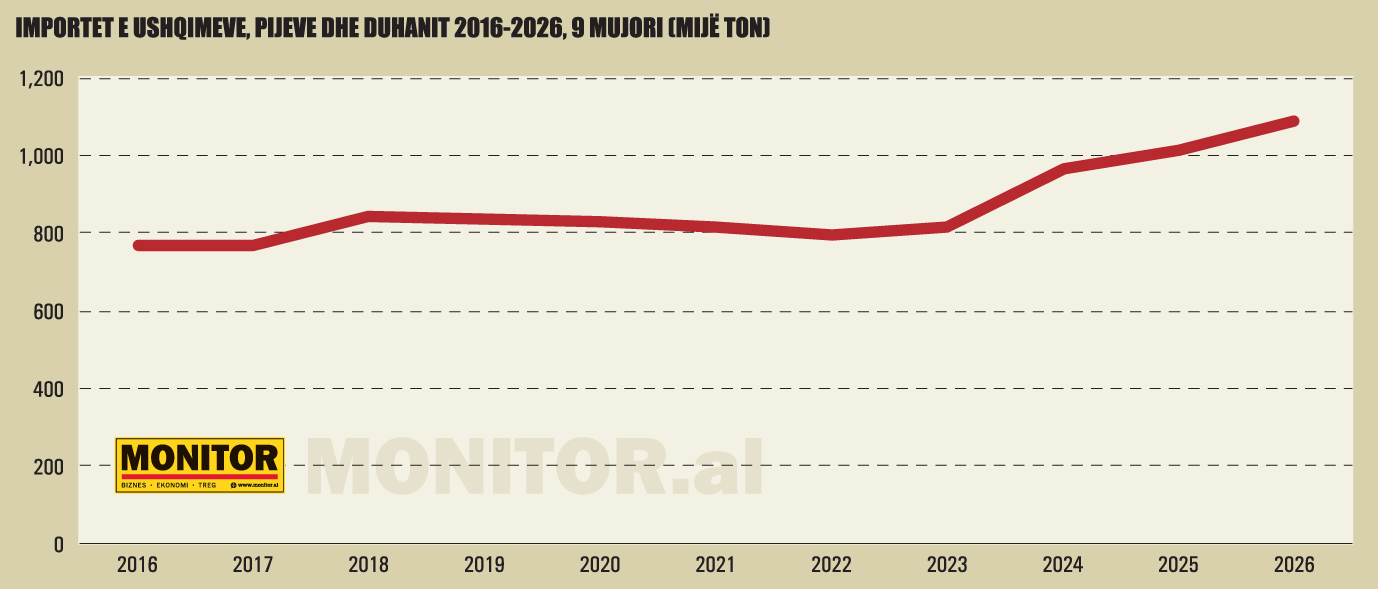
Importet e produkteve ushqimore janë rritur me 42% gjatë dekadës së fundit, ndërsa ndryshimet fiskale ngrenë pikëpyetje mbi ndikimin e tyre në konkurrueshmërinë e prodhimit vendas.
Përfitimi nga ulja e TVSH-së për konsumatorët nuk garanton njëkohësisht përmirësim të kushteve për fermerët, sidomos në mungesë të subvencioneve më të larta.
Ekspertët vlerësojnë se efekti do të varet nga trajtimi i TVSH-së në blerje dhe në shitje, mundësia e kreditimit të tatimit, kostot e inputeve dhe mënyra se si do të përshtaten çmimet përgjatë zinxhirit të furnizimit.
Ulja e TVSH-së nuk garanton automatikisht uljen e çmimeve
Nëse një produkt ushqimor shitet aktualisht me normën 20% të TVSH-së dhe përfshihet në listën e produkteve që do të tatohen me 6%, efekti teorik në çmimin final është i konsiderueshëm.
Për një produkt që kushton 120 lekë, ku 100 lekë është çmimi pa TVSH dhe 20 lekë tatimi, aplikimi i normës 6% do ta ulte çmimin në 106 lekë, nëse çmimi pa tatim mbetet i pandryshuar.
Kjo përfaqëson një ulje prej 11.7% të çmimit përfundimtar, jo 14%, sa është diferenca në pikë përqindjeje ndërmjet dy normave të TVSH-së.
Megjithatë, ky është efekti maksimal teorik i uljes së tatimit, nëse përfitimi transferohet plotësisht te konsumatori. Në zbatimin konkret, rezultati do të varet nga konkurrenca, kostot e furnizimit, politikat e çmimeve dhe mënyra se si bizneset do ta zbatojnë normën e re.
Luis Ndreka, përfaqësues i kompanisë së përpunimit të qumështit “Lufra”, e sheh pozitivisht në parim uljen e TVSH-së, por thekson se mbeten paqartësi lidhur me zbatimin.
“Në parim, nëse bëhet siç duhet, nuk duhet të ndikojë, sepse nuk ka efekt në koston e kompanisë, por është taksë që paguhet nga konsumatori. Do të jetë 6% edhe për produktin vendas, edhe për importin”, shprehet ai.
Sipas z. Ndreka, masa mund të nxisë konsumin nëse zbatohet pa krijuar kosto të tjera.
“Nëse nuk sjell kosto të fshehura, në gjykimin tim do të nxisë konsumin, sepse ul çmimin për konsumatorin për ato produkte që janë pjesë e saj”, thotë ai.
Megjithatë, drejtuesi i “Lufra” thekson se vlerësimi i plotë i ndikimit është i vështirë pa njohur listën përfundimtare të produkteve dhe rregullat e zbatimit.
“Nuk kam ende një informacion të plotë se si do të ndryshojë konkretisht, pasi lista e produkteve do të vendoset me Vendim të Këshillit të Ministrave. Kam paqartësi si do të funksionojë çmimi në blerje nga fermeri: a do të jetë me 6% apo me 20%?”, shprehet ai.
Pikërisht kjo paqartësi mund të rezultojë vendimtare për marrëdhënien mes prodhuesve bujqësorë, industrisë ushqimore dhe tregut të konsumit.
Burimi: INSTAT
TVSH 21%, konsumatorët do të paguajnë më shumë për mallrat dhe shërbimet e tjera
Ndërkohë që për produktet e shportës ushqimore parashikohet ulje e tatimit, për pjesën tjetër të konsumit që i nënshtrohet normës standarde, TVSH-ja do të rritet me një pikë përqindje, nga 20% në 21%.
Efekti teorik në çmimin përfundimtar është një rritje prej rreth 0.83%, nëse çmimi pa tatim mbetet i pandryshuar dhe bizneset e transferojnë të gjithë shtesën te konsumatorët. Në një blerje prej 10 mijë lekësh, rritja teorike do të ishte rreth 83 lekë.
Megjithëse efekti për një produkt mund të duket i kufizuar, rritja e normës standarde prek një bazë të gjerë konsumi. Për familjet, ndikimi do të varet nga struktura e shpenzimeve, veçanërisht nga pesha që zënë ushqimet e përfshira në normën 6%, kundrejt mallrave dhe shërbimeve që do të tatohen me 21%.
Familjet që shpenzojnë një pjesë të madhe të buxhetit për ushqimet bazë mund të përfitojnë nga ulja e TVSH-së, nëse ajo reflektohet në çmime. Por për familjet me shpenzime më të mëdha për produkte dhe shërbime të tjera, përfitimi mund të zbehet pjesërisht nga rritja e tatimit standard.
Sipas Ministrisë së Financave, rritja e normës standarde do të sjellë 10.6 miliardë lekë të ardhura shtesë në buxhet. Kjo shumë përfaqëson rreth 83% të kostos fiskale prej 12.8 miliardë lekësh që parashikohet nga ulja e TVSH-së për produktet ushqimore.
Të dhënat tregojnë se reforma e re në Paketën Fiskale nuk përbën vetëm një lehtësim të tatimit mbi konsumin, por edhe një rishpërndarje të barrës fiskale ndërmjet kategorive të ndryshme të mallrave dhe shërbimeve.
Edhe pse në nivel makroekonomik, rritja e TVSH-së standarde mund të ushtrojë presion rritës mbi çmimet, ndërsa ulja e normës për ushqimet vepron në drejtimin e kundërt, ndikimi neto mbi inflacionin do të varet nga pesha e produkteve në shportën e konsumit dhe nga shkalla e reflektimit të ndryshimeve tatimore në çmimet përfundimtare, tha eksperti i ekonomisë, Pano Soko.
Për bizneset e regjistruara në TVSH, rritja e normës nuk përbën domosdoshmërisht një kosto shtesë të drejtpërdrejtë, nëse TVSH-ja e blerjeve kreditohet plotësisht. Megjithatë, ajo mund të ndikojë në çmimet e shitjes, kërkesën e konsumatorëve dhe nevojat për likuiditet.
Ulja e TVSH-së mund t’i bëjë importet më konkurruese
Ndryshe nga pritshmëritë për ndikim pozitiv te konsumatorët, fermerët vendas shprehen më skeptikë. Alban Çakalli, fermer dhe prodhues i vogël, vlerëson se ndryshimi mund të shtojë presionin konkurrues mbi prodhimin vendas.
“Për konsumatorin është lajm i mirë, ndërsa për prodhuesin vendas nuk është lajm i mirë. Kjo për faktin se prodhimet e importit do të hyjnë me çmime më të lira në treg dhe konkurrenca bëhet më e ashpër”, thotë ai.
Sipas z. Çakalli, ulja e TVSH-së do të kishte ndikim më të favorshëm për prodhimin shqiptar nëse do të shoqërohej me mbështetje më të qëndrueshme për fermerët.
“Nëse do të kishim një subvencionim të rregullt për çdo fermer, do të ishte lajm i mirë ulja e TVSH-së, sepse do të rritej konsumi drejt prodhimeve vendase”, shton ai.
Shqetësimi i fermerëve lidhet me diferencat e kostove ndërmjet produkteve vendase dhe atyre të importuara. Për fermat e vogla, kostot e prodhimit, mungesa e mekanizimit, fragmentimi i tokës dhe aftësia e kufizuar për të investuar e vështirësojnë konkurrencën me produkte që vijnë nga tregje më të mëdha.
Norma e re prej 6% për produktet e përfshira në listë nuk krijon domosdoshmërisht një avantazh tatimor të drejtpërdrejtë për importin, nëse zbatohet në mënyrë të barabartë ndaj produkteve vendase dhe të importuara.
Rritja e normës standarde në 21% shton një tjetër element në këtë marrëdhënie, pasi një pjesë e inputeve, pajisjeve dhe shërbimeve të përdorura në prodhimin bujqësor mund të vijojnë të tatohen me normën standarde.
Për fermerët ose operatorët, që nuk kanë mundësi të kreditojnë plotësisht TVSH-në, efekti në koston e prodhimit mund të jetë më i ndjeshëm.
Frika e prodhuesve lidhet me rrezikun që ulja e çmimeve të konsumit të mos shoqërohet me ulje të kostove të prodhimit vendas.
Burimi: INSTAT
Vendimtare është TVSH-ja në blerje dhe në shitje
Eksperti i bujqësisë, Ilir Pilku, e lidh ndikimin e ndryshimeve fiskale pikërisht me trajtimin e TVSH-së përgjatë zinxhirit të prodhimit.
“Nëse barazohet TVSH-ja në blerje me TVSH-në në shitje, do të ndikojë pozitivisht. Kjo edhe për industrinë përpunuese që blen lëndë të parë. Në rast të kundërt, ndikon negativisht për prodhimin vendas dhe do të favorizojë importin”, shprehet z. Pilku.
Çështja merr rëndësi të veçantë për industrinë agroushqimore, që blen lëndë të parë nga fermerët shqiptarë dhe e kthen atë në produkte të gatshme për konsum.
Në parim, TVSH-ja është një tatim mbi konsumin dhe nuk duhet të përfaqësojë kosto për biznesin e regjistruar, për aq sa TVSH-ja e paguar për blerjet e lejueshme mund të kreditohet nga ajo që duhet paguar për shitjet.
Por situata ndryshon kur lënda e parë blihet nga fermerë që nuk janë të regjistruar për TVSH, kur zbatohet një skemë e veçantë kompensimi apo kur një pjesë e kostove nuk krijon të drejtë kreditimi.
Në këto raste, trajtimi fiskal i blerjeve mund të ndikojë në çmimin që përpunuesi është i gatshëm t’i paguajë fermerit dhe në konkurrueshmërinë e produktit përfundimtar.
Me rritjen e normës standarde në 21%, kjo çështje bëhet edhe më e rëndësishme. Një kompani përpunuese që blen inpute me TVSH 21% dhe shet produkte ushqimore me TVSH 6% mund të krijojë teprica të TVSH-së së kreditueshme.
Kjo nuk përfaqëson automatikisht humbje, por mund të shtojë varësinë nga mekanizmat e kompensimit dhe rimbursimit.
Ulja e pragut të xhiros në 5 milionë lekë zbeh përfitimet nga ulja e tatimit
Sipas projekt-paketës fiskale, nga 1 janari 2027, pragu i regjistrimit të detyrueshëm për TVSH do të ulet nga 10 milionë lekë aktualisht në 5 milionë lekë qarkullim vjetor.
Bizneset me xhiro vjetore mbi 5 milionë lekë, që më parë ishin jashtë regjimit të detyrueshëm të TVSH-së, do të duhet të regjistrohen dhe të zbatojnë rregullat e këtij tatimi.
Pragu i ri është i barabartë me një qarkullim mesatar prej rreth 417 mijë lekësh në muaj, ose rreth 14 mijë lekësh në ditë, një nivel që mund të arrihet edhe nga dyqane të vogla ushqimore apo tregtarë të fruta-perimeve.
Nga zgjerimi i bazës së tatimpaguesve, Ministria e Financave parashikon të arkëtojë rreth 4.5 miliardë lekë shtesë. Sipas përllogaritjeve të paraqitura për Paketën Fiskale, ndryshimi pritet të përfshijë rreth 17 mijë biznese të tjera në regjimin e TVSH-së.
Kjo masë mund të ketë ndikim të ndjeshëm në çmimet e tregtisë së vogël, sidomos në dyqanet që deri tani nuk aplikonin TVSH në shitje.
Artur Xheka, fermer dhe tregtar i vogël i fruta-perimeve, e sheh këtë ndryshim si një nga rreziqet kryesore për çmimet.
“Si fermer, me thënë të drejtën, përfitimi im është zero. Nuk kam asnjë lloj uljeje të kostos së prodhimit që të më bëjë të ul çmimin”, shprehet ai.
Sipas z. Xheka, çmimet që merr fermeri ndikohen kryesisht nga sasia e prodhimit në treg dhe sezonaliteti.
“Si fermer, e vetmja arsye që më bën të ul çmimet është piku i sezonit, kur superprodhimi na bën të marrim aq sa mundemi nga ajo që prodhojmë”, thotë ai.
Por si tregtar i vogël, shqetësimi i tij është më i drejtpërdrejtë.
“Nëse më parë për ne tregtarët e vegjël TVSH-ja ishte zero, tani do të jetë 6% për shportën”, shprehet z. Xheka, duke paralajmëruar se bizneset mund të përpiqen ta transferojnë barrën e re në çmimet e shitjes.
Kjo krijon rrezikun që, për një pjesë të bizneseve të vogla, ulja e normës së TVSH-së për produktet e shportës të mos përkthehet në ulje çmimesh, por të shoqërohet me një barrë fiskale të re krahasuar me regjimin e mëparshëm.
I njëjti produkt mund të ketë efekt të ndryshëm sipas tregtarit, pasi ndikojnë jo vetëm norma e tatimit, por edhe mënyra se si është shitur produkti deri tani.
Nëse një supermarket i regjistruar në TVSH shet një produkt me normën 20% dhe ky produkt kalon në normën 6%, ekziston hapësirë për ulje të çmimit final, nëse lehtësimi fiskal kalon te konsumatori.
Por nëse një dyqan i vogël e shet të njëjtin produkt pa aplikuar TVSH në shitje dhe nga viti 2027 bëhet subjekt i regjimit të ri, situata është e ndryshme.
Për këtë biznes nuk kemi thjesht ulje të normës nga 20% në 6%, por kalim nga një regjim ku nuk ngarkonte TVSH në shitje në një regjim ku duhet ta aplikojë atë.
Për më tepër, produktet jashtë listës së shportës ushqimore do të tatohen me normën standarde prej 21%. Kjo mund të rrisë presionin mbi çmimet e mallrave të tjera të tregtuara nga bizneset e vogla që hyjnë për herë të parë në skemën e TVSH-së.
Kreditimi i TVSH-së në blerje mund ta zbusë ndikimin, por nuk garanton që çmimi të mbetet i pandryshuar.
Për konsumatorin, rëndësi do të ketë nëse ulja do të reflektohet në çmimet e rafteve dhe nëse kostot e regjistrimit të bizneseve të vogla do të përthithen nga tregtarët apo do të transferohen te blerësit.
Ndikimi real në mirëqenien e familjeve dhe konkurrueshmërinë e prodhimit vendas do të varet nga mënyra se si masat e reja fiskale do të ndërveprojnë në treg.
Burimi: INSTAT
Bujqësia larg standardeve të BE-së, probleme me fondet dhe sigurinë ushqimore
Bujqësia shqiptare po humbet peshë në ekonomi, ndërsa problemet strukturore dhe vonesat në përafrimin me standardet e Bashkimit Europian po kufizojnë konkurrueshmërinë e sektorit.
Raporti i Progresit 2026 i Komisionit Europian evidenton mangësi në administrimin e fondeve IPARD, regjistrimin e fermave, sigurinë ushqimore, kontrollin e pesticideve dhe modernizimin e industrisë përpunuese.
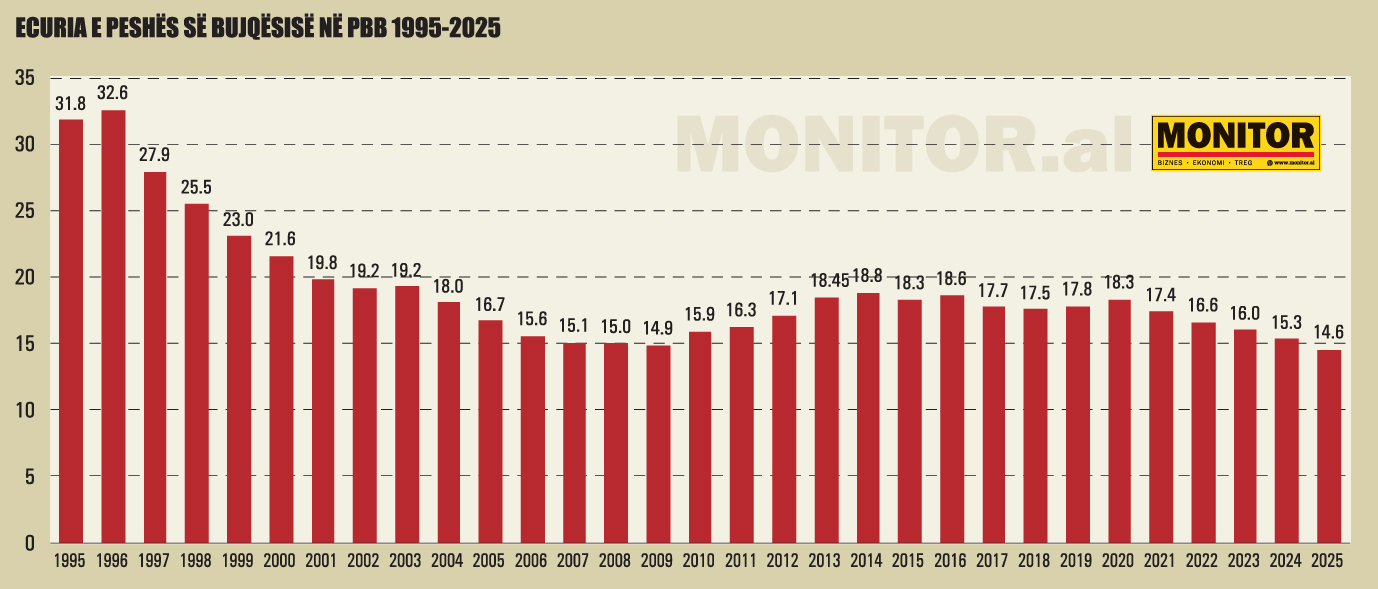
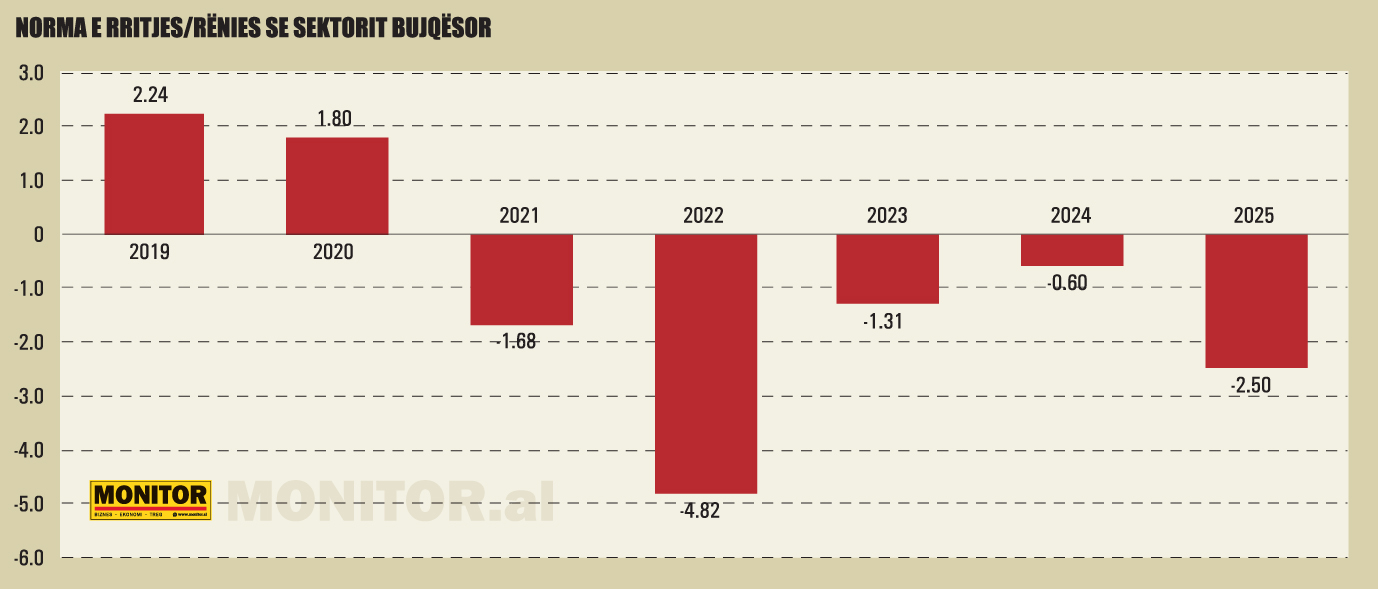
Pesha e bujqësisë në Prodhimin e Brendshëm Bruto zbriti nga mbi 21% në fillim të viteve 2020 në 14.6% në vitin 2025. Sektori vijoi të tkurrej edhe gjatë vitit të kaluar, ndërsa ekonomia shqiptare u rrit me 3.7%, e mbështetur kryesisht nga konsumi, turizmi, ndërtimi dhe shërbimet.
Megjithëse kontributi i bujqësisë në ekonomi po zvogëlohet, sektori vijon të angazhojë një pjesë të konsiderueshme të forcës së punës, shumë më të lartë se mesatarja europiane.
Komisioni Europian identifikon produktivitetin e ulët si një nga problemet kryesore të bujqësisë shqiptare, që kufizon të ardhurat e fermerëve dhe aftësinë e tyre për të konkurruar në treg.
Fondet IPARD dhe subvencionet, sistemet e administrimit ende të papërfunduara
Një nga shqetësimet më të mëdha lidhet me fondet europiane IPARD III. Shqipëria paraqiti në prill dhe qershor 2026 kërkesat për marrjen e përgjegjësive të administrimit të programit, por Komisioni kërkon përmirësimin e mëtejshëm të sistemeve të kontrollit dhe menaxhimit financiar.
Vonesat në përmbushjen e kushteve për administrimin e programit kufizojnë mundësitë e fermerëve për të përfituar financime që mund të përdoren për mekanizimin, teknologjinë dhe modernizimin e prodhimit. Raporti nuk përcakton një afat konkret për përfundimin e procesit të autorizimit të administrimit të fondeve.
Probleme evidentohen edhe në sistemin e shpërndarjes dhe kontrollit të subvencioneve. Shqipëria nuk ka përfunduar ngritjen e Sistemit të Integruar të Administrimit dhe Kontrollit (IACS), ndërsa regjistri i fermave nuk është përafruar plotësisht me kërkesat europiane.
Edhe Sistemi i Identifikimit të Parcelave Bujqësore (LPIS) mbetet në zhvillim. Për këtë sistem janë parashikuar 8 milionë euro financim deri në vitin 2028. Janë realizuar dy ushtrime pilot për identifikimin e parcelave dhe verifikimin e deklarimeve, por funksionimi i plotë i sistemit ende nuk është siguruar.
Mungesa e regjistrave të përfunduar vështirëson identifikimin e përfituesve, administrimin e subvencioneve dhe orientimin e financimeve drejt fermave që kanë më shumë nevojë për investime.
Komisioni kërkon gjithashtu forcimin e shërbimit këshillimor bujqësor, reforma e të cilit mbetet në fazë të hershme.
Siguria ushqimore, kontrollet dhe laboratorët larg standardeve europiane
Një tjetër pengesë për integrimin në tregun europian është siguria ushqimore. Legjislacioni shqiptar mbetet pjesërisht i përafruar me standardet e BE-së, ndërsa institucionet përgjegjëse për kontrollet ushqimore kanë nevojë për përmirësime të konsiderueshme.
Megjithëse në qershor 2026 u miratua ligji për kontrollet zyrtare, zbatimi i tij mbetet sfidë. Komisioni kërkon bashkimin e Autoritetit Kombëtar të Ushqimit me Autoritetin Kombëtar të Veterinarisë dhe Mbrojtjes së Bimëve, si dhe qartësimin e përgjegjësive të inspektimit.
Mangësi evidentohen edhe në sistemin laboratorik. Laboratorët zyrtarë nuk janë përcaktuar ende sipas kërkesave europiane, ndërsa nevojiten përmirësime në akreditimin, validimin e metodave të analizave dhe besueshmërinë e rezultateve.
Në prodhimin bujqësor, raporti kërkon forcimin e monitorimit të mbetjeve të pesticideve dhe vendosjen e sistemit të pasaportave të bimëve për të garantuar gjurmueshmërinë. Probleme mbeten edhe me certifikimin e farërave dhe materialit mbjellës.
Në blegtori, sistemet e identifikimit dhe gjurmueshmërisë së kafshëve nuk janë plotësisht të zhvilluara. Komisioni kërkon përmirësimin e kapaciteteve laboratorike, kontrolleve veterinare dhe hartimin e një programi kombëtar për rritjen e cilësisë së qumështit.
Industria përpunuese, nevojiten investime për të konkurruar në BE
Mangësitë në sigurinë ushqimore ndikojnë drejtpërdrejt edhe në industrinë përpunuese, e cila varet nga cilësia e lëndës së parë të prodhuar në ferma. Komisioni kërkon përfundimin e kategorizimit të operatorëve ushqimorë dhe hartimin e një plani kombëtar për përmirësimin e strukturave të prodhimit dhe përpunimit.
Përmbushja e standardeve europiane kërkon investime në ambiente prodhimi, teknologji, kontrolle të cilësisë dhe gjurmueshmëri. Për ndërmarrjet e vogla dhe të mesme, këto investime mund të përfaqësojnë një barrë të konsiderueshme financiare, por janë të domosdoshme për zgjerimin e mundësive të eksportit.
Përparimi mbetet i kufizuar edhe në legjislacionin për produktet organike dhe ato me cilësi të certifikuar. Aktet nënligjore për prodhimin, etiketimin dhe kontrollin e produkteve organike nuk janë miratuar ende, ndërsa rregullat për sektorin e verës janë vetëm pjesërisht të përafruara me standardet europiane.
Këto vonesa kufizojnë mundësitë për zhvillimin e produkteve me vlerë të shtuar më të lartë, të cilat mund të krijojnë alternativa ndaj konkurrencës së mbështetur vetëm te çmimi.
Një dobësi tjetër është mungesa e statistikave të përditësuara. Regjistrimi i bujqësisë është shtyrë për në vjeshtën e vitit 2027, duke vonuar sigurimin e informacionit të nevojshëm për numrin e fermave, strukturën e tyre dhe përdorimin e tokës.
Pa këto të dhëna, vështirësohet planifikimi i mbështetjes financiare dhe vlerësimi i efektivitetit të politikave bujqësore. Kjo është veçanërisht e rëndësishme në një periudhë kur sektori po humbet peshë në ekonomi dhe kërkon ndërhyrje më të orientuara drejt rritjes së produktivitetit.
Raporti i Komisionit Europian evidenton një hendek të konsiderueshëm mes përparimeve ligjore dhe aftësisë së institucioneve për t’i zbatuar ato.
Në kushtet kur bujqësia po tkurret, vonesat në administrimin e fondeve, sigurinë ushqimore dhe modernizimin e prodhimit mund të dobësojnë më tej konkurrueshmërinë e sektorit vendas përballë produkteve europiane.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.