
Transporti publik kërkon TVSH 6%, paralajmëron rritjen e çmimit të biletës nga 1 janari
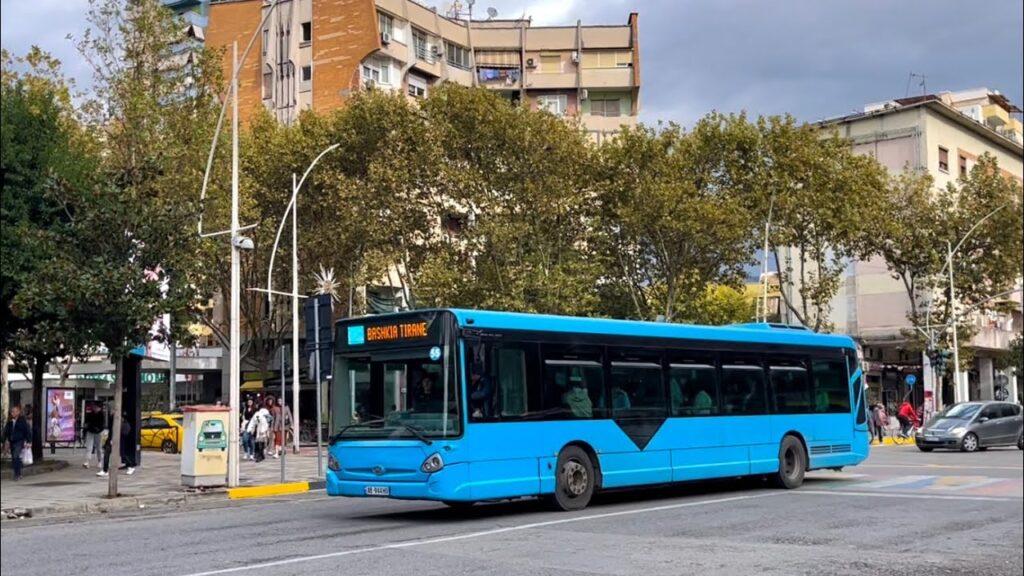

Nga 1 janari nëse qeveria nuk do të aplikojë TVSH të reduktuar në 6% edhe për transportin publik, operatorët paralajmërojnë se do të nisin të kërkojnë rritje të çmimit të biletës dhe abonesë.
Nga ndryshimi i çmimeve në shkallë vendi pritet të preken rreth 500 mijë qytetarë në ditë që përdorin transportin publik.
Shoqata Kombëtare e Transportit Qytetas në një letër drejtuar Komisionit për Ekonominë, Punësimin dhe Financat, Ministrisë së Financave dhe Ministrisë së Infrastrukturës kërkon marrjen parasysh të kërkesës së saj për përfshirjen e transportit publik në skemën e TVSH të reduktuar në masën 6%.
Me paketën e re fiskale në këtë skemë do të përfshihen vetëm një listë prej 54 produktesh ushqimore.
Shoqata vlerëson se propozimi i tyre duhet të merret në konsideratë, pasi rritja e TVSH-së së përgjithshme nga 20% në 21%, si masë do të ushtrojë presion si për rritjen e çmimit të biletës dhe të abonesë.
Rritja e propozuar e normës standarde të TVSH-së nga 20% në 21% duhet të vlerësohet në raport me efektin buxhetor dhe me pasojat e mundshme ekonomike e sociale për përdoruesit e transportit publik dhe operatorët, pasi operatorët nuk mund të bëjnë rritje të njëanshme të çmimit, pasi çmimi përcaktohet nga pushteti vendor.
“Operatorët nuk kanë të drejtën dhe as mundësinë të rrisin në mënyrë të njëanshme çmimin e biletës apo të abonimit, edhe në rastet kur përballen me:
Rritje të çmimit të karburantit dhe energjisë.
Rritje të pagave dhe kontributeve për personelin.
Rritje të kostove të mirëmbajtjes, pjesëve të këmbimit dhe sigurimit të mjeteve.
Shtim të detyrimeve fiskale dhe tatimore.
Kosto për rinovimin dhe modernizimin e flotës.
Detyrime për realizimin e kilometrave, frekuencave dhe orareve të miratuara të shërbimit.
Në këtë situatë krijohet një pabarazi ekonomike ndërmjet detyrimeve që operatorët duhet të përmbushin dhe mundësive që kanë për sigurimin e të ardhurave. Rritja e kostove nuk mund të reflektohet automatikisht në çmimin e biletës, ndërsa të ardhurat e operatorëve mbeten të kufizuara nga tarifat e miratuara. Për rrjedhojë, çdo barrë shtesë fiskale, pa një mekanizëm përkatës lehtësimi ose kompensimi, rrezikon të thellojë rezultatin negativ financiar, të reduktojë kapacitetin investues dhe të cenojë vazhdimësinë e shërbimit. Shoqata vlerëson se nuk është ekonomikisht e qëndrueshme që shteti, nga njëra anë, të administrojë çmimin e shërbimit dhe, nga ana tjetër, të rrisë detyrimet fiskale pa parashikuar një mekanizëm që garanton mbulimin e kostove reale të ofrimit të tij.
Shoqata Kombëtare e Transportit Qytetas argumenton ndërkohë se në disa vende të Bashkimit Europian aplikohet TVSH e reduktuar për këtë sektor, përfshirë shtete të Ballkanit Perëndimor dhe të Bashkimit Europian.
Letra e plotë e Shoqatës Kombëtare të Transportit Qytetas
Shoqata Kombëtare e Transportit Qytetas, në përfaqësim të interesave të operatorëve të licencuar të transportit publik të udhëtarëve, në kuadër të procedurave parlamentare për shqyrtimin dhe miratimin e Projektbuxhetit të Shtetit dhe Paketës Fiskale për vitin 2027, paraqet për shqyrtim një sërë kërkesash dhe propozimesh që lidhen drejtpërdrejt me qëndrueshmërinë ekonomike të sektorit, barrën fiskale të ushtrimit të veprimtarisë dhe garantimin e një shërbimi publik të përballueshëm për qytetarët.
Vlerësojmë se politikat fiskale për vitin 2027 duhet të marrin në konsideratë natyrën e veçantë të transportit publik, i cili, ndryshe nga aktivitetet e zakonshme tregtare, funksionon mbi tarifa të rregulluara, detyrime të përcaktuara për shërbimin dhe kufizime ligjore e administrative në përshtatjen e çmimeve me kostot reale.
Transporti publik nuk përfaqëson thjesht një aktivitet ekonomik, por është një shërbim me interes të përgjithshëm publik, i lidhur drejtpërdrejt me lëvizjen e qytetarëve, aksesin në punësim, arsim, shëndetësi dhe pjesëmarrjen në jetën ekonomike e sociale. Ai përbën një nga arteriet kryesore të jetës së qytetit.
Për këtë arsye, Shoqata kërkon që transporti publik të trajtohet, nga pikëpamja fiskale, në mënyrë të përafërt me produktet dhe shërbimet bazë të shportës familjare dhe parashtron kërkesat e mëposhtme:
- Mosmiratimi i rritjes së propozuar të TVSH-së në 21% dhe ulja e normës së TVSH-së për transportin publik në 6%.
Sipas Paketës Fiskale 2027 të prezantuar nga Qeveria, propozohet rritja e normës standarde të TVSH-së nga 20% në 21%. Në mungesë të një norme të reduktuar për transportin publik, kjo masë mund të ushtrojë presion mbi çmimin e biletës ditore dhe të abonimit mujor, duke prekur qytetarët, studentët, pensionistët dhe shtresat në nevojë.
Duke marrë parasysh rritjen e kostove të karburantit dhe të shpenzimeve të jetesës, Shoqata vlerëson se çdo rritje shtesë e barrës fiskale mbi transportin publik duhet të analizohet në raport me ndikimin te qytetarët dhe aftësinë financiare të operatorëve.
Shoqata e vlerëson pozitivisht parimin e mbrojtjes së konsumit bazë familjar, por konsideron se ky trajtim duhet të shtrihet edhe te shërbimi i transportit publik të udhëtarëve. Transporti publik është një shpenzim i domosdoshëm dhe periodik në buxhetin e familjeve.
Për shumë qytetarë, përdorimi i autobusit nuk përbën zgjedhje konsumi, por mënyrën e vetme ekonomikisht të përballueshme për të shkuar në punë, në shkollë, në institucione shëndetësore apo për të përmbushur nevojat e përditshme. Sipas vlerësimit paraprak të Shoqatës, shërbimi i transportit publik përfshin një popullsi të konsiderueshme përdoruesish, të vlerësuar në rreth 450,000–500,000 qytetarë në shkallë vendi.
Një pjesë e konsiderueshme e këtyre përdoruesve u përket familjeve me të ardhura të ulëta dhe të mesme, studentëve, pensionistëve dhe personave për të cilët zotërimi apo përdorimi i një automjeti privat është ekonomikisht i papërballueshëm. Për këto arsye, transporti publik duhet të konsiderohet pjesë funksionale e shportës bazë të konsumit familjar dhe të përfitojë trajtim fiskal të reduktuar.
Në kuadër të procesit të integrimit evropian, Shoqata propozon marrjen në konsideratë të praktikave fiskale të vendeve evropiane që aplikojnë norma të reduktuara për transportin e udhëtarëve, si Portugalia, Gjermania, Austria, Italia dhe Spanja. Normat ndryshojnë sipas shtetit dhe llojit të shërbimit; nuk ekziston një normë e vetme prej 6% për të gjitha vendet e Bashkimit Evropian.
KRAHASIMI I TVSH-SË SË TRANSPORTIT PUBLIK ME VENDET EVROPIANE
| Vendi | TVSH |
| Kroaci | 25% |
| Shqipëri | 20% / 21% e propozuar |
| Itali | 10% |
| Austri | 10% |
| Spanjë | 10% |
| Gjermani | 7% |
| Maqedoni e Veriut | 5% |
| Portugali | 6% |
| Belgjikë | 6% |
| Kosovë | Përjashtim nga TVSH-ja |
Në krahasim me Shqipërinë (20%), norma prej 10% në Itali, Austri dhe Spanjë është 10 pikë përqindjeje më e ulët; norma prej 7% në Gjermani është 13 pikë më e ulët; ndërsa norma prej 6% në Portugali është 14 pikë më e ulët. Nëse norma standarde shqiptare rritet në 21%, diferenca ndaj normës së propozuar 6% për transportin publik do të ishte 15 pikë përqindjeje. Kroacia tregon se jo të gjitha vendet e BE-së zbatojnë lehtësi për këtë shërbim.
- Liberalizimi i çmimit të biletës ose vendosja e një mekanizmi të detyrueshëm rishikimi dhe kompensimi të tarifave të rregulluara.
Në transportin qytetas dhe rrethqytetas, tarifat e biletave dhe të aboneve miratohen nga organet përkatëse të vetëqeverisjes vendore, ndërsa për shërbimet e tjera zbatohen rregullimet përkatëse sipas legjislacionit të transportit rrugor. Si rrjedhojë, operatorët nuk kanë të drejtën dhe as mundësinë të rrisin në mënyrë të njëanshme çmimin e biletës apo të abonimit, edhe në rastet kur përballen me:
- Rritje të çmimit të karburantit dhe energjisë.
- Rritje të pagave dhe kontributeve për personelin.
- Rritje të kostove të mirëmbajtjes, pjesëve të këmbimit dhe sigurimit të mjeteve.
- Shtim të detyrimeve fiskale dhe tatimore.
- Kosto për rinovimin dhe modernizimin e flotës.
- Detyrime për realizimin e kilometrave, frekuencave dhe orareve të miratuara të shërbimit.
Në këtë situatë krijohet një pabarazi ekonomike ndërmjet detyrimeve që operatorët duhet të përmbushin dhe mundësive që kanë për sigurimin e të ardhurave. Rritja e kostove nuk mund të reflektohet automatikisht në çmimin e biletës, ndërsa të ardhurat e operatorëve mbeten të kufizuara nga tarifat e miratuara. Për rrjedhojë, çdo barrë shtesë fiskale, pa një mekanizëm përkatës lehtësimi ose kompensimi, rrezikon të thellojë rezultatin negativ financiar, të reduktojë kapacitetin investues dhe të cenojë vazhdimësinë e shërbimit. Shoqata vlerëson se nuk është ekonomikisht e qëndrueshme që shteti, nga njëra anë, të administrojë çmimin e shërbimit dhe, nga ana tjetër, të rrisë detyrimet fiskale pa parashikuar një mekanizëm që garanton mbulimin e kostove reale të ofrimit të tij.
Rritja e propozuar e normës standarde të TVSH-së nga 20% në 21% duhet të vlerësohet në raport me efektin buxhetor dhe me pasojat e mundshme ekonomike e sociale për përdoruesit e transportit publik dhe operatorët.
Në këto kushte, Shoqata propozon:
- Ndryshimin e ligjit nr. 92/2014, “Për tatimin mbi vlerën e shtuar në Republikën e Shqipërisë”, të ndryshuar, duke përfshirë shprehimisht shërbimin e transportit publik të rregullt të udhëtarëve, qytetas dhe rrethqytetas, në kategoritë që përfitojnë normën e reduktuar të TVSH-së prej 6% në shitje.
- Vlerësimin e shtrirjes së kësaj norme edhe për transportin e rregullt ndërqytetas, duke marrë parasysh funksionin e tij në sigurimin e lëvizshmërisë së qytetarëve.
- Ruajtjen e së drejtës së kreditimit dhe rimbursimit të TVSH-së për blerjet dhe investimet që lidhen me ofrimin e shërbimit, në përputhje me legjislacionin tatimor.
- Garantimin që ulja e TVSH-së në shitje të ndikojë realisht në përmirësimin e ekuilibrit financiar të operatorëve dhe në ruajtjen e çmimeve të përballueshme për qytetarët.
Qëllimi i propozimit nuk është krijimi i një privilegji tatimor të pajustifikuar, por përshtatja e barrës fiskale me natyrën sociale, interesin publik dhe kufizimet ekonomike të sektorit.
- Kërkesë për uljen e barrës fiskale mbi karburantin e përdorur në transportin publik dhe përjashtimin nga taksa vjetore e qarkullimit për autobusët e licencuar.
Në kuadër të Paketës Fiskale 2027 është propozuar zhvendosja e taksës së qarkullimit nga çmimi i karburantit drejt taksimit vjetor të automjeteve. Shoqata kërkon që kjo reformë të mos shoqërohet me krijimin e një detyrimi të ri ose rritje të detyrimeve të operatorëve të transportit publik. Autobusët që përdoren për shërbimin publik të udhëtarëve nuk kanë të njëjtin funksion me automjetet private. Ata realizojnë itinerare të miratuara, frekuenca të përcaktuara dhe kilometra të domosdoshëm për përmbushjen e detyrimit të shërbimit. Për këtë arsye kërkojmë:
- Përjashtimin e autobusëve të regjistruar dhe të licencuar për transport publik të rregullt nga detyrimi i ri i taksës së qarkullimit që mund të vendoset mbi mjetet.
- Përjashtimin nga akciza të karburantit të përdorur dhe të dokumentuar për realizimin e transportit publik ose, në alternativë, krijimin e një mekanizmi rimbursimi të akcizës.
- Zbatimin e rimbursimit në mënyrë periodike, mujore ose tremujore, mbi bazën e faturave të furnizimit, licencave, regjistrimit të mjeteve dhe kilometrave të realizuar.
Njëkohësisht, kërkojmë që efektet e zhvendosjes së taksës së qarkullimit të analizohen në mënyrë të plotë, duke verifikuar uljen reale të kostos së furnizimit me karburant dhe ndikimin e taksave të reja vjetore mbi flotat e autobusëve.
- Kërkesë për rishikimin e akcizës mbi gazin natyror të përdorur në transportin publik dhe shqyrtimin e lehtësive fiskale për LNG/CNG dhe energjinë elektrike.
Shqipëria përshkohet nga gazsjellësi Trans Adriatic Pipeline (TAP), por infrastruktura për furnizimin e automjeteve dhe autobusëve me gaz natyror mbetet e kufizuar. Duhet bërë dallimi ndërmjet gazit natyror të kompresuar ose të lëngshëm (CNG/LNG) dhe gazit të lëngshëm të naftës (LPG), pasi këto produkte kanë karakteristika teknike, emetime dhe trajtime fiskale të ndryshme.
Në këtë kuadër, kërkojmë të shqyrtohen niveli i akcizës së importit, njësia e matjes dhe baza e përllogaritjes së detyrimeve fiskale mbi gazin natyror të destinuar për transportin publik qytetas. Politika fiskale duhet të shmangë pengesat e panevojshme për përdorimin e karburanteve me emetime më të ulëta.
Shqipëria është palë në Marrëveshjen e Parisit për Klimën, të nënshkruar më 22 prill 2016 dhe të ratifikuar nga Kuvendi i Shqipërisë më 21 shtator 2016.
Në përputhje me objektivat për uljen e emetimeve të gazeve serrë, Shoqata kërkon që politika fiskale të mbështesë modernizimin gradual të flotës përmes mjeteve që përdorin energji më të pastër, përfshirë gazin natyror dhe energjinë elektrike. Çdo propozim për TVSH 0% ose përjashtim nga akciza duhet të shqyrtohet në përputhje me legjislacionin fiskal dhe detyrimet ndërkombëtare.
Për këtë arsye propozojmë:
- Shqyrtimin e heqjes ose reduktimit të akcizës mbi gazin natyror të përdorur nga autobusët e transportit publik, pasi të verifikohen norma aktuale, njësia e matjes dhe baza ligjore e zbatueshme.
- Kryerjen e një analize krahasuese të trajtimit fiskal të gazit natyror, LPG-së, gazoilit dhe karburanteve të tjera, për njësi të krahasueshme energjie dhe ndikimi mjedisor.
- Përfshirjen në programimin buxhetor 2027–2029 të masave për zhvillimin e infrastrukturës së furnizimit me gaz natyror dhe karburante alternative për flotat e transportit publik, sipas fizibilitetit teknik dhe ekonomik.
- Krijimin e skemave mbështetëse për zëvendësimin gradual të mjeteve të amortizuara me autobusë që përdorin teknologji me emetime më të ulëta, duke përfshirë gazin natyror, teknologjitë hibride dhe mjetet elektrike.
Konsiderojmë se objektivat e politikës fiskale, energjetike dhe mjedisore duhet të jenë të harmonizuara dhe të mos krijojnë pengesa ekonomike për modernizimin e flotës së transportit publik.
Duke marrë parasysh problematikat e paraqitura, Shoqata kërkon që Komisioni Parlamentar, në kuadër të shqyrtimit të projektligjeve përkatëse, t’i kërkojë Ministrisë së Financave një analizë të posaçme të ndikimit të Paketës Fiskale 2027 mbi sektorin e transportit publik. Kjo analizë duhet të vlerësojë:
- a) Ndikimin social dhe ekonomik te qytetarët nga rritja e propozuar e normës standarde të TVSH-së në 21%, duke vlerësuar skenarët e mundshëm të çmimeve të biletave dhe të abonimeve mujore.
- b) Efektin kumulativ të ndryshimeve të TVSH-së, tatimit mbi dividendin, detyrimeve të tjera tatimore dhe kostove operative.
- c) Ndikimin e zhvendosjes së taksës së qarkullimit dhe të regjimit të akcizës mbi flotat e transportit publik.
ç) Efektet financiare dhe buxhetore të uljes së TVSH-së në 6% për transportin publik, në kuadër të trajtimit të tij si shërbim bazë për familjet.
- d) Nevojat reale të subvencionimit dhe kompensimit të shërbimit publik.
- dh) Ndikimin afatmesëm të politikave fiskale në rinovimin e flotës, punësimin dhe cilësinë e shërbimit.
- e) Pasojat e mundshme mbi vazhdimësinë dhe frekuencën e shërbimit në rast të mungesës së ndërhyrjeve lehtësuese.
Shoqata Kombëtare e Transportit Qytetas dëshiron të theksojë se kërkesat e paraqitura nuk synojnë shmangien e detyrimeve fiskale, por vendosjen e një raporti të drejtë ndërmjet detyrimeve që rrjedhin nga ofrimi i një shërbimi publik të rregulluar dhe burimeve financiare të nevojshme për përmbushjen e tyre.
Transporti publik është një komponent i domosdoshëm i funksionimit ekonomik dhe social të vendit. Politikat që synojnë mbrojtjen e shportës bazë familjare dhe mbështetjen e kategorive me të ardhura të ulëta e të mesme nuk mund ta lënë jashtë vëmendjes koston e lëvizjes së përditshme të qytetarëve. Nëse operatorët detyrohen të përballojnë kosto fiskale dhe operative gjithnjë e më të larta, pa pasur të drejtën të përshtatin çmimin e shërbimit dhe pa përfituar mekanizma kompensimi, qëndrueshmëria financiare e transportit publik vihet në rrezik.
Në këto kushte, përgjegjësia për ruajtjen e tarifave të përballueshme dhe për garantimin e cilësisë së shërbimit duhet të ndahet në mënyrë të drejtë ndërmjet operatorëve dhe institucioneve publike.
Kërkojmë shqyrtimin institucional të propozimeve të paraqitura, organizimin e një seance dëgjimore me përfaqësuesit e Shoqatës dhe një përgjigje të argumentuar lidhur me mundësinë e përfshirjes së tyre në aktet ligjore dhe buxhetore që janë objekt shqyrtimi.
Duke ju falënderuar për vëmendjen dhe bashkëpunimin institucional, mbetemi në dispozicion për paraqitjen e të dhënave ekonomike, dokumentacionit mbështetës dhe argumenteve teknike të nevojshme.
Ky është artikull ekskluziv i Revistës Monitor, që gëzon të drejtën e autorësisë sipas Ligjit Nr. 35/2016, “Për të drejtat e autorit dhe të drejtat e lidhura me to”.
Artikulli mund të ripublikohet nga mediat e tjera vetëm duke cituar “Revista Monitor” shoqëruar me linkun e artikullit origjinal.